Naruszenie trwałości projektu może skutkować obowiązkiem zwrotu części albo całości dofinansowania. Zakres tego ryzyka zależy jednak od tego, jaki obowiązek został naruszony, kiedy doszło do zdarzenia oraz jaki wpływ miało ono na efekty projektu.
Zakończenie realizacji projektu i wypłata ostatniej transzy dofinansowania nie oznaczają, że relacja beneficjenta z instytucją finansującą została zamknięta. W większości projektów po zakończeniu etapu realizacji rozpoczyna się okres trwałości, w którym przedsiębiorca ma obowiązek utrzymać określone efekty przedsięwzięcia, sposób wykorzystania inwestycji albo inne elementy wskazane w dokumentacji projektu. Niewykonanie tych obowiązków naraża beneficjenta na zarzut naruszenia trwałości projektu. Problemy pojawiają się szczególnie wtedy, gdy w tym okresie zmienia się sytuacja biznesowa beneficjenta i w rezultacie działalność zostaje ograniczona albo składnik majątku ma zostać sprzedany. Wówczas najczęściej zakładane w projekcie przychody nie są osiągane albo dalsze utrzymywanie określonego rozwiązania przestaje mieć gospodarcze uzasadnienie.
Samo wystąpienie takiej zmiany nie przesądza jeszcze, że doszło do naruszenia trwałości projektu. Trzeba najpierw ustalić, jaki obowiązek miał być utrzymany po zakończeniu projektu oraz czy zdarzenie, które wystąpiło, rzeczywiście mieści się w przesłankach prowadzących do zwrotu środków. Dopiero na tej podstawie można przejść do drugiego pytania, które z perspektywy przedsiębiorcy jest równie istotne, czyli czy ewentualny zwrot obejmuje całe dofinansowanie czy jego część, a jeśli część, to czy kwotę odpowiadającą okresowi, przez który wymogi trwałości nie były spełnione.
Okres trwałości nie jest dalszym ciągiem realizacji projektu
Pierwszym źródłem problemów jest traktowanie okresu trwałości tak, jak gdyby projekt przez kilka kolejnych lat nadal znajdował się w fazie realizacji. Tymczasem są to dwa odrębne etapy, do których odnoszą się inne obowiązki i inne zdarzenia. W czasie realizacji przedsiębiorca wykonuje zadania, ponosi wydatki i osiąga przewidziane rezultaty. Po jej zakończeniu zasadniczo chodzi o utrzymanie tego, co zostało już wytworzone lub osiągnięte, w zakresie wymaganym przez właściwe przepisy i dokumentację projektu.
To rozróżnienie wyraźnie zaakcentował Naczelny Sąd Administracyjny w wyroku z 25 czerwca 2026 r. Sprawa dotyczyła wprawdzie przedawnienia nieprawidłowości stwierdzonej przy realizacji projektu, jednak NSA nie zaakceptował stanowiska, zgodnie z którym nieprawidłowość powstała podczas wdrażania projektu miałaby z tego powodu trwać aż do końca okresu jego trwałości. Sąd wskazał, że okres trwałości co do zasady służy utrzymaniu efektów projektu, a nie dalszemu jego wdrażaniu.
Znaczenie tego stanowiska wykracza poza sam problem przedawnienia. Jeżeli instytucja zarzuca beneficjentowi naruszenie po zakończeniu projektu, trzeba precyzyjnie ustalić, czego to naruszenie dotyczy. Inaczej ocenia się wadliwy wybór wykonawcy dokonany kilka lat wcześniej, inaczej sprzedaż dofinansowanej infrastruktury w okresie trwałości, a jeszcze inaczej niewykonanie obowiązku, który zgodnie z umową miał być wykonywany właśnie po zakończeniu realizacji. Sam fakt, że wszystkie te kwestie pozostają związane z tym samym projektem, nie pozwala ich traktować jako jednego trwającego naruszenia.
Podobne rozdzielenie obu okresów widać w wyroku WSA w Poznaniu z 5 marca 2026 r. Sprawa dotyczyła jeszcze etapu oceny wniosku o dofinansowanie projektu B+R. Sąd zaakceptował ocenę, w której od przedsiębiorcy wymagano wykazania, kto i przy wykorzystaniu jakich zasobów będzie prowadził działalność już po zakończeniu prac B+R. Samo zapewnienie kompetentnego personelu na czas realizacji projektu nie wystarczało, skoro dokumentacja konkursowa wymagała wykazania zdolności organizacyjnej i finansowej również na okres trwałości. Sąd wprost zaznaczył, że okres projektu nie pokrywa się z okresem jego trwałości.
To pokazuje, że trwałość nie jest obowiązkiem, który pojawia się po zakończeniu realizacji projektu. W określonych naborach sposób utrzymania rezultatów jest oceniany już przy przyznawaniu wsparcia, a deklaracje zawarte we wniosku mogą później wyznaczać zakres zobowiązań beneficjenta.
Co właściwie oznacza naruszenie trwałości projektu?
W przypadku projektów realizowanych w perspektywie finansowej 2021–2027 podstawową regulację zawiera art. 65 rozporządzenia Parlamentu Europejskiego i Rady (UE) 2021/1060. W przypadku operacji obejmujących inwestycje w infrastrukturę lub inwestycje produkcyjne przepis przewiduje okres pięciu lat od płatności końcowej na rzecz beneficjenta albo okres wynikający z zasad pomocy państwa, jeżeli takie zasady mają zastosowanie. Dla utrzymania inwestycji lub miejsc pracy stworzonych przez MŚP państwo członkowskie może skrócić ten okres do trzech lat.
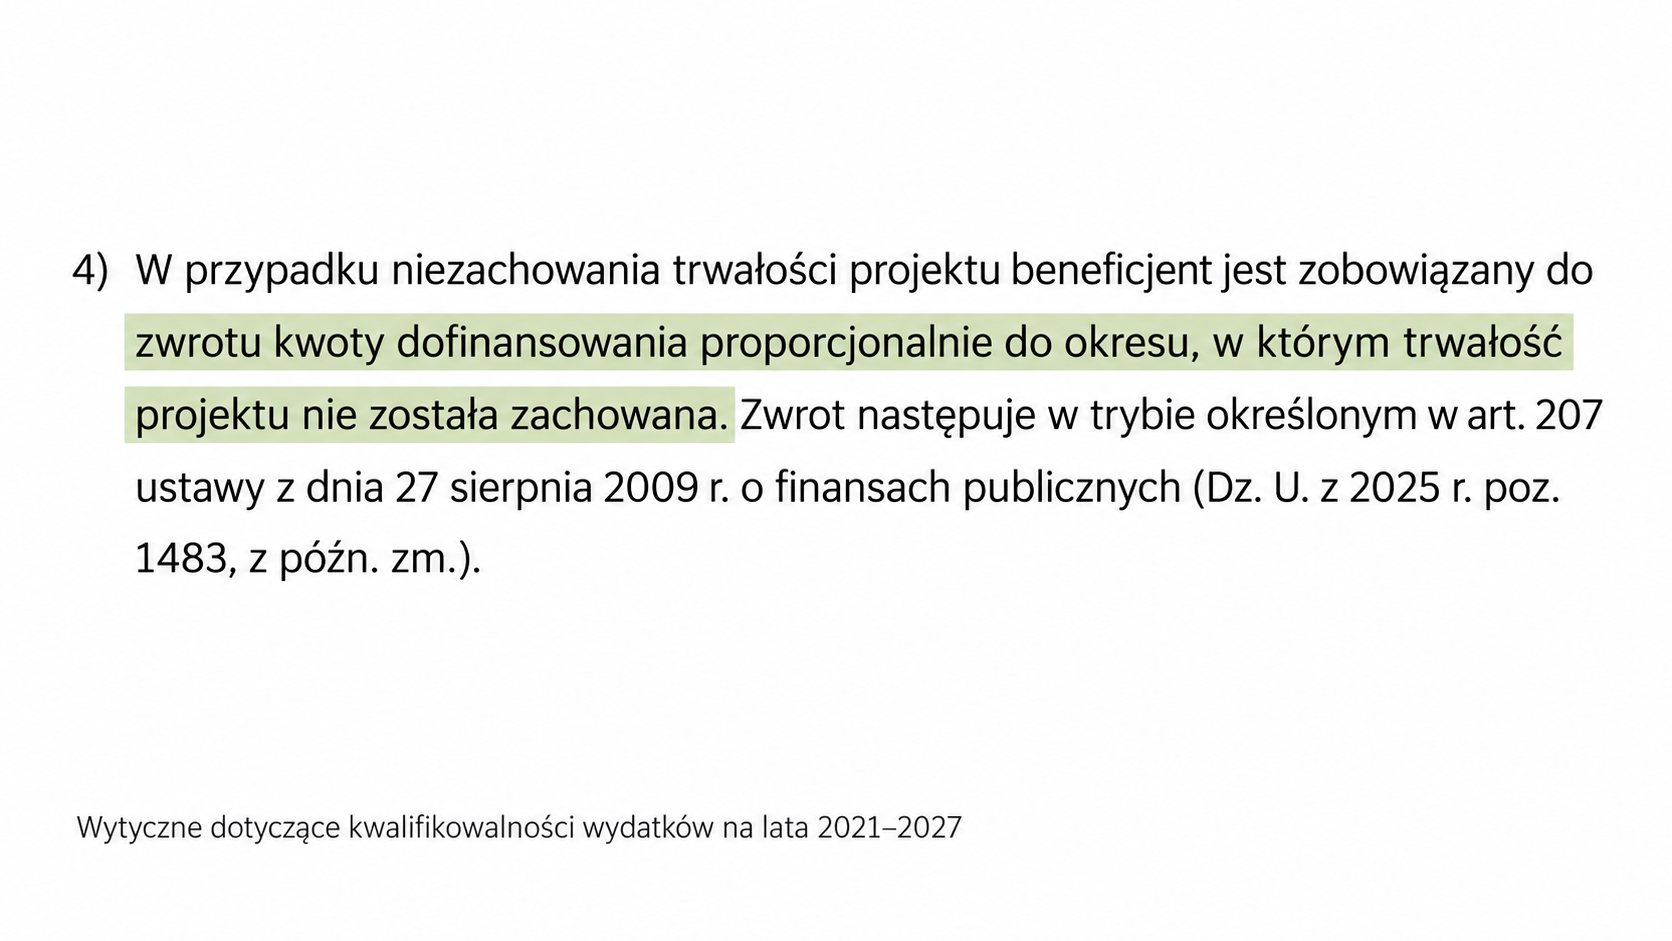
Zasady te zostały rozwinięte w Wytycznych dotyczących kwalifikowalności wydatków na lata 2021–2027. Wytyczne wskazują, że okres trwałości liczy się od daty płatności końcowej na rzecz beneficjenta, przy czym za taką datę uznaje się – zależnie od sposobu rozliczenia projektu – datę obciążenia rachunku instytucji przekazującej środki albo datę zatwierdzenia wniosku o płatność końcową. Co istotne z punktu widzenia skutków finansowych, w przypadku niezachowania trwałości beneficjent jest zobowiązany do zwrotu dofinansowania proporcjonalnie do okresu, w którym trwałość projektu nie została zachowana. Wytyczne wskazują również przesłanki naruszenia trwałości, odpowiadające konstrukcji art. 65 rozporządzenia 2021/1060.
Przywołany art. 65 wiąże obowiązek zwrotu z konkretnymi zdarzeniami, tj. z zaprzestaniem lub przeniesieniem działalności produkcyjnej poza właściwy region NUTS 2, zmianą własności elementu infrastruktury prowadzącą do uzyskania nienależnej korzyści albo istotną zmianą wpływającą na charakter operacji, jej cele lub warunki wdrażania, która może prowadzić do naruszenia jej pierwotnych celów.
Ma to istotne znaczenie przy ocenie takich zdarzeń jak sprzedaż urządzenia, restrukturyzacja przedsiębiorstwa czy zmiana sposobu wykorzystania infrastruktury (przeczytaj również artykuł: Czy po sprzedaży spółki trzeba zwrócić dotację?). Sama zmiana właściciela składnika majątku nie odpowiada jeszcze automatycznie treści przesłanki określonej w art. 65 ust. 1 lit. b rozporządzenia. Przepis łączy zmianę własności z uzyskaniem przez przedsiębiorstwo lub podmiot publiczny nienależnej korzyści. Podobnie przy zmianie modelu działalności trzeba zbadać jej rzeczywisty wpływ na charakter lub cele operacji, zamiast ograniczać ocenę do stwierdzenia, że stan faktyczny po zakończeniu projektu różni się od tego opisanego kilka lat wcześniej we wniosku.
Jednocześnie cytowany art. 65 nie wyczerpuje wszystkich obowiązków, jakie mogą obciążać przedsiębiorcę po zakończeniu realizacji projektu. Umowa o dofinansowanie, dokumentacja naboru oraz zasady konkretnego programu mogą przewidywać obowiązki dotyczące utrzymania określonych rezultatów, prowadzenia działalności, dysponowania prawami własności intelektualnej czy składania informacji w okresie monitorowania. Stąd też w razie wezwania do zwrotu dofinansowania samo użycie przez instytucję określenia „naruszenie trwałości” jeszcze nie wyjaśnia podstawy żądania zwrotu.
Osiągnięcie wskaźników nie zawsze kończy ocenę projektu
Osiągnięcie wskaźników projektu bywa traktowane przez beneficjenta jako potwierdzenie, że zobowiązania związane z projektem zostały wykonane. Jednak sam wskaźnik nie zawsze wyczerpuje treść obowiązku wynikającego z umowy i wniosku o dofinansowanie. Taki stan faktyczny był poddany ocenie NSA w wyroku z dnia 22 lipca 2026 r.
Choć beneficjent wskazywał, że wykonał dokumentację i dokonał zgłoszeń, a więc zrealizował przewidziane wskaźniki produktu i rezultatu, organy oraz sądy zwróciły uwagę na szerszą treść dokumentacji projektowej. W ich ocenie wynikało z niej, że finansowane działania miały prowadzić do uzyskania międzynarodowej ochrony wynalazku. NSA przyjął, że wskaźniki służyły w tej sprawie do weryfikacji realizacji celu, lecz same nie wyczerpywały treści zobowiązania beneficjenta. Co istotne, szerszego celu nie skonstruowano dopiero na etapie sporu, lecz wyprowadzono go z treści wniosku i umowy.
Jeżeli więc przedsiębiorca osiągnął formalnie określone wskaźniki, a po kilku latach instytucja twierdzi, że mimo tego nie został osiągnięty właściwy efekt projektu, konieczne jest ustalenie relacji między trzema elementami, tj. wskaźnikiem, celem projektu oraz konkretnym zobowiązaniem wynikającym z dokumentacji. Bez rozdzielenia tych elementów trudno prawidłowo określić, co właściwie zostało naruszone.
Naruszenie trwałości nie oznacza automatycznie zwrotu całego dofinansowania
Po ustaleniu, że doszło do naruszenia, kolejnym etapem jest określenie jego skutku finansowego, a ten zależy od podstawy prawnej obowiązku zwrotu.
W obecnej perspektywie art. 65 rozporządzenia 2021/1060 stanowi wprost, że zwrot wynikający z naruszenia określonego w tym przepisie ma być dokonany proporcjonalnie do okresu trwania braku zgodności. Konstrukcja przepisu wyklucza więc założenie, że każde naruszenie trwałości projektu prowadzi do zwrotu całego wsparcia niezależnie od tego, kiedy powstało i jak długo trwało.
Dobrym przykładem jest ponownie sprawa z dnia 22 lipca 2026 r., rozpoznawana przez NSA jeszcze na podstawie regulacji dotyczących wcześniejszej perspektywy finansowej. Beneficjent argumentował, że wykonanie części czynności i osiągnięcie określonych wskaźników powinno prowadzić do ograniczenia kwoty zwrotu. NSA nie przyjął jednak automatycznej zależności między stopniem wykonania wskaźników a procentem dofinansowania pozostającym u beneficjenta. Sąd wskazał, że przy ocenie proporcjonalności znaczenie mają charakter nieprawidłowości, jej wpływ na realizację projektu oraz znaczenie naruszonego obowiązku dla osiągnięcia jego celu.
To rozróżnienie ma duże znaczenie. Argument „zrealizowaliśmy 80 proc. projektu, więc możemy zwrócić najwyżej 20 proc. dotacji” nie wynika sam przez się z zasady proporcjonalności. Z drugiej strony równie daleko idące jest twierdzenie, że stwierdzenie jakiegokolwiek uchybienia w okresie trwałości uzasadnia zwrot 100 proc. środków. Wysokość zwrotu musi wynikać z przepisu właściwego dla danego naruszenia oraz z tego, jaki element finansowanego przedsięwzięcia został rzeczywiście dotknięty uchybieniem. Dopiero wtedy wiadomo, czy zastosowanie znajduje proporcjonalność odnoszona do okresu braku zgodności, ocena wagi nieprawidłowości, postanowienie umowne dotyczące konkretnego wskaźnika czy jeszcze inny mechanizm rozliczenia.
Obowiązki po zakończeniu projektu nadal mogą decydować o prawie do zatrzymania środków
Odrębny problem pojawia się przy sprawozdaniach i oświadczeniach składanych już po zakończeniu realizacji projektu. Warto w tym miejscu przywołać wyrok TSUE z 14 października 2021 r.
Sprawa dotyczyła odpowiedzialności związanej z przedstawieniem nieprawidłowych informacji o wykonywaniu obowiązków w okresie trwałości. Trybunał wskazał, że ochrona interesów finansowych Unii obejmuje również sytuację, w której nieprawidłowe oświadczenia mają służyć stworzeniu pozorów przestrzegania obowiązków wymaganych po wykonaniu projektu. Istotne było to, że ich przestrzeganie warunkowało dalsze zatrzymanie wcześniej otrzymanych środków. TSUE zaznaczył również, że bez znaczenia pozostaje fakt, iż czynności wykonywane w okresie trwałości były finansowane już ze środków własnych beneficjenta.
Zakres tego wyroku trzeba oceniać ostrożnie, ponieważ Trybunał rozstrzygał zagadnienie dotyczące nadużycia finansowego, a nie każdej nieprawidłowości stwierdzanej w postępowaniu o zwrot dotacji. Orzeczenie pokazuje jednak ważną dla beneficjentów kwestię, że zakończenie fazy finansowanej nie odcina późniejszych obowiązków od otrzymanego wsparcia, jeżeli zgodnie z warunkami finansowania ich wykonywanie decyduje o prawie do zachowania środków.
W konsekwencji przed złożeniem kolejnego sprawozdania z trwałości warto ustalić, czy opisuje ono wyłącznie bieżący stan projektu, czy jednocześnie zawiera informacje, z których instytucja może wyprowadzić wniosek o niewykonaniu jednego z wcześniejszych zobowiązań beneficjenta.
Praktyka pokazuje, że problemu ujawnionego w okresie trwałości nie powinno się sprowadzać do sposobu jego opisania w kolejnym sprawozdaniu. Jeżeli zmienił się sposób korzystania z inwestycji, nie jest osiągany rezultat, planowana jest sprzedaż aktywa albo dalsze wykonanie zobowiązania stało się niemożliwe, pierwszym zagadnieniem jest prawna kwalifikacja tego zdarzenia. Dopiero później można prawidłowo ustalić zakres informacji, które powinny zostać przekazane instytucji.
Co oznacza trwałość projektu dla przedsiębiorcy po zakończeniu inwestycji?
Okres trwałości jest zwykle momentem, w którym projekt zaczyna funkcjonować już w zwykłych realiach gospodarczych. Zmieniają się ceny, rynek, technologia, struktura zatrudnienia, kontrahenci, a czasem również model prowadzenia działalności. Tymczasem część decyzji podejmowanych przez przedsiębiorcę nadal trzeba oceniać przez pryzmat zobowiązań przyjętych we wniosku o dofinansowanie. Nie oznacza to, że przez trzy albo pięć lat przedsiębiorstwo ma pozostać w takim samym stanie jak w dniu zakończenia realizacji projektu. Znaczenie ma natomiast to, czy planowana zmiana w działalności przedsiębiorstwa ingeruje w warunki uzyskanego dofinansowania.
Sprzedaż urządzenia zakupionego w projekcie, zmiana lokalizacji działalności, reorganizacja spółki czy ograniczenie określonego rodzaju produkcji mogą mieć zupełnie różne znaczenie dla trwałości projektu. Znaczenie może mieć przy tym nie tylko sama sprzedaż składnika majątku, lecz również to, co stanie się z projektem po transakcji. Inaczej wygląda sytuacja, w której przedsiębiorca pozbywa się aktywa i przestaje prowadzić działalność objętą wsparciem, a inaczej taka, w której urządzenie zostaje zastąpione innym, rezultat projektu nadal jest wykorzystywany, a cele inwestycji pozostają zachowane. Odrębnej oceny może wymagać zbycie praw własności intelektualnej albo technologii powstałej w projekcie, ponieważ wówczas znaczenie mają również postanowienia dotyczące dysponowania rezultatami projektu.
Szczególnie trudne są projekty, które zostały faktycznie wdrożone i funkcjonują, lecz ich wyniki gospodarcze odbiegają od założeń przyjętych kilka lat wcześniej we wniosku o dofinansowanie. Sam fakt, że produkt sprzedaje się słabiej, niż przewidywał biznesplan, nie odpowiada jeszcze na pytanie o trwałość projektu. Inaczej należy bowiem ocenić prognozę przychodów przyjętą dla wykazania opłacalności przedsięwzięcia, inaczej wskaźnik rezultatu, którego osiągnięcie zostało objęte zobowiązaniem beneficjenta, a jeszcze inaczej obowiązek utrzymania określonego efektu przez oznaczony czas. Dopiero ustalenie, z którą z tych sytuacji mamy do czynienia, pozwala ocenić konsekwencje nieosiągnięcia zakładanych wyników.
Okres trwałości nie zamraża więc przedsiębiorstwa na trzy albo pięć lat, ale określone decyzje biznesowe nadal mogą wpływać na prawo do zachowania dofinansowania. Dotyczy to zwłaszcza zmian związanych z majątkiem sfinansowanym w projekcie, sposobem wykorzystania jego rezultatów, miejscem prowadzenia działalności, prawami własności intelektualnej czy kontynuacją działań, do których beneficjent zobowiązał się we wniosku. Podobnie trzeba oceniać sytuację, w której sam projekt nadal funkcjonuje, lecz nie osiąga zakładanej skali sprzedaży albo komercjalizacji. W takich przypadkach problemem nie jest sama zmiana, lecz jej wpływ na konkretny obowiązek, który nadal wiąże beneficjenta w okresie trwałości.
Jeżeli w okresie trwałości planowana jest sprzedaż aktywa lub rezultatu projektu, zmiana sposobu prowadzenia działalności albo pojawił się problem z osiągnięciem zakładanych efektów, znaczenie ma ocena tych zmian przed ich dokonaniem lub przed przekazaniem informacji instytucji finansującej. Kancelaria wspiera beneficjentów m.in. w sprawach dotyczących trwałości projektu, wskaźników, kontroli oraz obowiązku zwrotu dofinansowania.