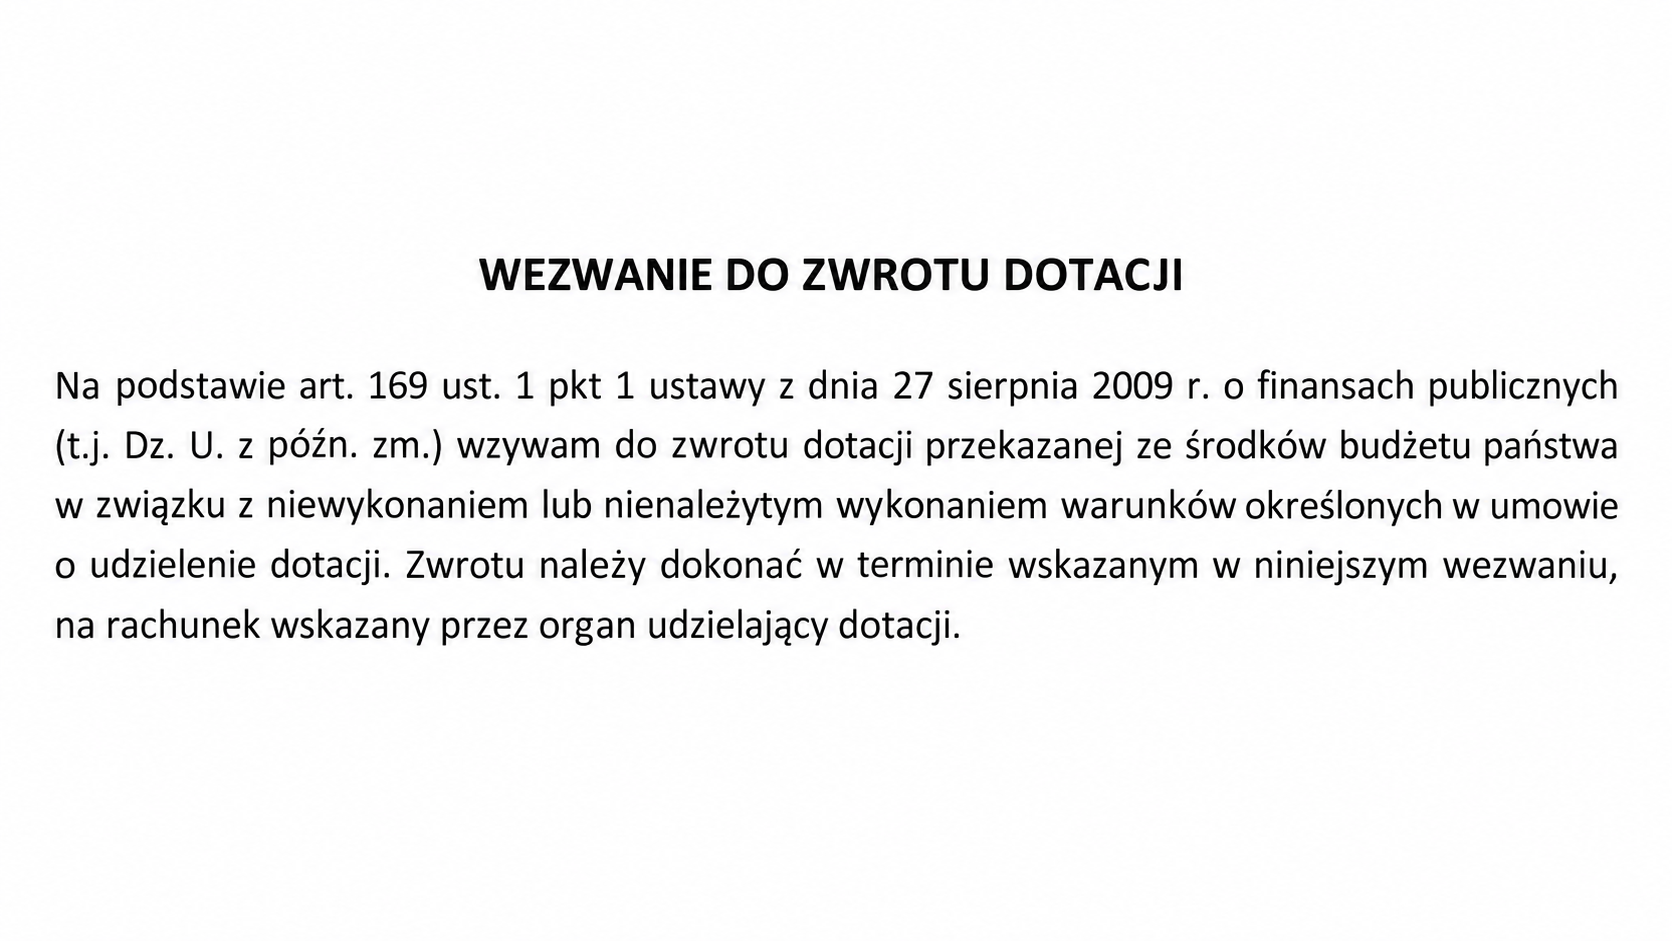
Jeżeli organ żąda zwrotu dotacji udzielonej z budżetu państwa, punktem wyjścia jest art. 169 ustawy o finansach publicznych („ufp”). Przepis ten reguluje zwrot dotacji wykorzystanych niezgodnie z przeznaczeniem, pobranych nienależnie albo w nadmiernej wysokości.
W praktyce żądanie zwrotu często jest następstwem kontroli projektu albo rozliczenia dotacji. Wtedy zasadnicze znaczenie ma to, jakie okoliczności organ uznał za podstawę zwrotu, kiedy zostały one stwierdzone i czy beneficjent kwestionował wcześniejsze ustalenia kontroli.
Odrębne zasady dotyczą zwrotu środków europejskich na podstawie art. 207 ufp i ten mechanizm omawiam osobno w artykule dotyczącym wezwania do zwrotu dofinansowania.
Wezwanie do zwrotu dotacji – kiedy się pojawia?
Żądanie zwrotu dotacji najczęściej pojawia się po przeprowadzeniu kontroli projektu. W jej toku organ bada, czy środki zostały wykorzystane zgodnie z przeznaczeniem, a także zgodność realizacji zadania z umową oraz wykonanie obowiązków spoczywających na beneficjencie.
Art. 169 ust. 1ufp przewiduje zwrot dotacji udzielonej z budżetu państwa w trzech przypadkach:
- wykorzystanie dotacji niezgodnie z przeznaczeniem,
- pobranie jej nienależnie,
- pobranie w nadmiernej wysokości.
Niezależnie od przesłanek określonych w art. 169 ufp, obowiązek zwrotu może wiązać się również z rozwiązaniem umowy o udzielenie dotacji. Jeżeli umowa przewiduje możliwość jej wypowiedzenia ze skutkiem natychmiastowym w razie niewykonywania podstawowych obowiązków beneficjenta, skutkiem takiego wypowiedzenia może być żądanie zwrotu przekazanych środków.
W praktyce dotyczy to m.in. przypadków:
- braku reakcji na wezwania organu,
- nieprzedkładania wymaganych sprawozdań lub
- odmowy poddania się kontroli.
Zakres skutków zależy w takim przypadku od treści umowy i podstawy jej rozwiązania.
Charakter dokumentów otrzymywanych po kontroli
Po zakończeniu kontroli sporządzany jest dokument zawierający ustalenia kontroli (w praktyce określany jako protokół, informacja pokontrolna albo sprawozdanie z kontroli), do którego beneficjent może wnieść zastrzeżenia. Jest to moment, w którym możliwe jest zakwestionowanie ustaleń faktycznych oraz przedstawienie dodatkowych wyjaśnień lub dowodów.
Po rozpatrzeniu zastrzeżeń organ sporządza dokument podsumowujący kontrolę. Dokument ten zawiera ustalenia kontroli w ich ostatecznym kształcie i zamyka postępowanie kontrolne. Na tym etapie beneficjent nie ma już możliwości ponownego odniesienia się do tych ustaleń w ramach kontroli.
Dokument pokontrolny nie jest decyzją administracyjną i nie rozstrzyga jeszcze w sposób wiążący o kwocie przypadającej do zwrotu. Choć w praktyce często pojawia się pytanie o możliwość wniesienia odwołania lub skargi, to należy podkreślić, że przepisy takiego środka nie przewidują.
Nie oznacza to jednak, że znaczenie dokumentu z kontroli jest wyłącznie formalne. Ma on istotne znaczenie praktyczne, ponieważ ustalenia w nim zawarte często stają się podstawą późniejszego żądania zwrotu.
Znaczenie etapu kontroli dla postępowania administracyjnego
W sprawach prowadzonych na podstawie art. 169 ufp szczególne znaczenie ma ustalenie, kiedy doszło do „stwierdzenia okoliczności”, o którym mowa w ust. 1 tego przepisu. Od tego momentu ustawa liczy 15-dniowy termin na zwrot dotacji. Na pierwszy rzut oka mogłoby się wydawać, że moment „stwierdzenia” następuje już na etapie kontroli, w szczególności w chwili sporządzenia dokumentu pokontrolnego.
Orzecznictwo sądów administracyjnych w tym zakresie wskazuje na potrzebę uwzględnienia różnych sytuacji. Jak wskazał Wojewódzki Sąd Administracyjny w Gorzowie Wielkopolskim, jeżeli ustalenia kontroli są kwestionowane przez beneficjenta, dokument pokontrolny nie może być traktowany jako „stwierdzenie okoliczności” w rozumieniu art. 169 ust. 1 ufp. W takiej sytuacji konieczne jest przeprowadzenie postępowania administracyjnego, w ramach którego organ dokonuje własnych ustaleń i wydaje decyzję. Jeżeli ustalenia kontroli są kwestionowane, konieczne staje się dokonanie przez organ własnych ustaleń w postępowaniu administracyjnym, a wydana na jego końcu decyzja określa kwotę przypadającą do zwrotu oraz termin, od którego nalicza się odsetki.
Oznacza to, że dokument pokontrolny – zwłaszcza gdy jego ustalenia są sporne – nie może zastępować decyzji i nie rozstrzyga o obowiązku zwrotu w sposób ostateczny.
Jednocześnie nie można pominąć, że ustalenia kontroli w praktyce wyznaczają kierunek dalszego postępowania i bardzo często stanowią podstawę do formułowania żądania zwrotu przez organ. To, czy zostaną one utrzymane, zależy jednak od wyniku postępowania administracyjnego.
Warto tu też przywołać uchwałę RIO w Kielcach, która stwierdziła, że wystąpienie pokontrolne nie stanowi prawnie wiążącego zobowiązania do zwrotu dotacji. Jeżeli beneficjent nie dokonuje dobrowolnego zwrotu, sprawa powinna zostać rozstrzygnięta w drodze decyzji administracyjnej, która dopiero stanowi podstawę do egzekwowania należności.
Czy organ może żądać zwrotu dotacji bez wcześniejszej kontroli?
W praktyce kontrola jest najczęstszym punktem wyjścia dla spraw o zwrot dotacji, ale nie jest warunkiem koniecznym. Jak wskazał Naczelny Sąd Administracyjny, pominięcie etapu kontroli i oparcie się na materiale zgromadzonym bezpośrednio w postępowaniu administracyjnym nie stanowi przeszkody do wydania rozstrzygnięcia w przedmiocie zwrotu dotacji.
Oznacza to, że brak wcześniejszej kontroli nie wyklucza wydania decyzji określającej kwotę przypadającą do zwrotu.
Kiedy zatem powstaje obowiązek zwrotu?
Zgodnie z ustawą o finansach publicznych obowiązek zwrotu dotacji powstaje wtedy, gdy wystąpi jedna z przesłanek wskazanych w art. 169 ufp, czyli gdy dotacja została wykorzystana niezgodnie z przeznaczeniem, pobrana nienależnie albo w nadmiernej wysokości.
W orzecznictwie przyjmuje się, że obowiązek zwrotu dotacji powstaje z mocy prawa, czyli decyzja o zwrocie nie tworzy obowiązku, lecz określa jego zakres i pozwala na jego egzekwowanie. W postępowaniu administracyjnym (tzw. postępowaniu zwrotowym) organ dokonuje własnych ustaleń i rozstrzyga, czy doszło do wykorzystania dotacji niezgodnie z przeznaczeniem, pobrania jej nienależnie albo w nadmiernej wysokości, czyli czy wystąpiły przesłanki z art. 169 ufp, oraz jaka kwota podlega zwrotowi.
Jak wskazał Wojewódzki Sąd Administracyjny w Gorzowie Wielkopolskim, w sytuacji gdy beneficjent nie dokonuje samodzielnego rozliczenia dotacji i kwestionuje ustalenia kontroli, to właśnie decyzja organu określa w sposób wiążący wysokość kwoty przypadającej do zwrotu.
Wezwanie do zwrotu dotacji – jaką pełni funkcję?
Art. 169 ufp nie przewiduje wezwania do zwrotu jako odrębnego, ustawowo uregulowanego etapu postępowania. Przepis stanowi, że dotacja podlega zwrotowi w ciągu 15 dni od dnia stwierdzenia okoliczności uzasadniających zwrot.
W praktyce organ może skierować do beneficjenta pismo, w którym wskazuje podstawę żądania, kwotę oraz termin dokonania zwrotu. Takie pismo nie jest decyzją administracyjną. Jeżeli zwrot nie nastąpi, art. 169 ust. 6 ufp przewiduje wydanie decyzji określającej kwotę przypadającą do zwrotu oraz termin, od którego nalicza się odsetki.
Po otrzymaniu wezwania istotne jest przede wszystkim ustalenie, jakie zdarzenie organ uznaje za „stwierdzenie okoliczności” z art. 169 ust. 1 ufp od jakiej daty liczy termin zwrotu oraz w jaki sposób ustalił kwotę i odsetki.
Podsumowanie
Sprawy o zwrot dotacji mają zazwyczaj podobny przebieg, czyli od ustaleń organu (najczęściej po kontroli), przez etap wyjaśnień i wezwania, aż do postępowania administracyjnego zakończonego decyzją.
Najczęstszy błąd polega na tym, że ustalenia kontroli są traktowane jak ostateczne rozstrzygnięcie albo przeciwnie są przez beneficjentów ignorowane. Tymczasem to na tym etapie rozstrzyga się, jaki materiał trafi później do postępowania administracyjnego.
Pismo zawierające żądanie zwrotu dotacji trzeba przede wszystkim odnieść do właściwej podstawy prawnej. Kluczowe jest ustalenie, z czego ono wynika, czy dotyczy ono jednej z sytuacji określonych w art. 169 ufp, czy może rozliczenia niewykorzystanych środków z art. 168 ufp. Jeżeli otrzymałeś pismo wskazujące na konieczność zwrotu dotacji i nie masz pewności, jaki ma ono charakter oraz jakie są dalsze możliwe kroki, warto to zweryfikować przed podjęciem działań.
Może to wydawać się oczywiste, ale pism od instytucji nie warto pozostawiać bez odpowiedzi, nawet jeżeli ich treść budzi poważne wątpliwości albo sprzeciw. W praktyce brak reakcji często powoduje, że organ opiera dalsze działania wyłącznie na własnych ustaleniach, a sprawa przechodzi do kolejnego etapu, czyli rozwiązania umowy i postępowania dotyczącego zwrotu dotacji.
Otrzymałeś wezwanie do zwrotu dotacji, dokument pokontrolny albo decyzję dotyczącą zwrotu? Sprawdź, w jakich sprawach wspieram beneficjentów środków publicznych w zakładce Zakres usług – kontrole projektów i zwrot dotacji