Między ustaleniem audytu a ostatecznym rozstrzygnięciem sprawy może mieścić się dalsza procedura.
Dla przedsiębiorcy objętego audytem KAS ta różnica ma bardzo praktyczne znaczenie. Ustalenie nieprawidłowości w audycie nie oznacza jeszcze automatycznie obowiązku zwrotu dofinansowania ani stwierdzenia odpowiedzialności za przestępstwo. Jeżeli audyt KAS dotyczy przedsiębiorcy realizującego projekt z dofinansowaniem publicznym, badaniu mogą podlegać m.in. poniesione wydatki, ich zgodność z prawem oraz wywiązywanie się z warunków finansowania. To, czego dokładnie będzie dotyczył audyt, zależy od rodzaju środków, zakresu audytu oraz warunków finansowania konkretnego projektu.
Dla beneficjenta znaczenie ma przede wszystkim etap sprawy i charakter prawny dokumentu, który otrzymał. Ustalenie audytu, żądanie zwrotu środków, decyzja administracyjna, zawiadomienie do prokuratury czy przedstawienie zarzutów to różne zdarzenia i każde z nich wymaga odrębnej oceny.
Co KAS może sprawdzać podczas audytu projektu?
W odniesieniu do projektów finansowanych ze środków Unii Europejskiej obejmuje m.in. ocenę gospodarowania tymi środkami oraz środkami przeznaczonymi na współfinansowanie krajowe. Ustawa o Krajowej Administracji Skarbowej obejmuje audytem również gospodarowanie środkami w ramach planu rozwojowego. Dla beneficjenta oznacza to, że przedmiotem czynności może być sposób wykorzystania środków w konkretnym projekcie, prawidłowość i zgodność z prawem wydatków, dokumenty potwierdzające ich poniesienie oraz wywiązywanie się z warunków finansowania.
Zakres czynności nie ogranicza się przy tym do analizy dokumentów przekazanych organowi. Ustawa przewiduje możliwość prowadzenia czynności w siedzibie beneficjenta, w miejscu prowadzenia przez niego działalności oraz w miejscu realizacji projektu. W związku z audytem można również żądać przedstawienia dokumentów od audytowanego i jego kontrahentów oraz dokonywać oględzin.
Z perspektywy beneficjenta już na początku audytu warto więc zweryfikować jego zakres, czyli okres objęty badaniem, wskazane wydatki, żądane dokumenty oraz warunki finansowania, do których odwołuje się KAS.
Co oznaczają ustalenia audytów KAS?
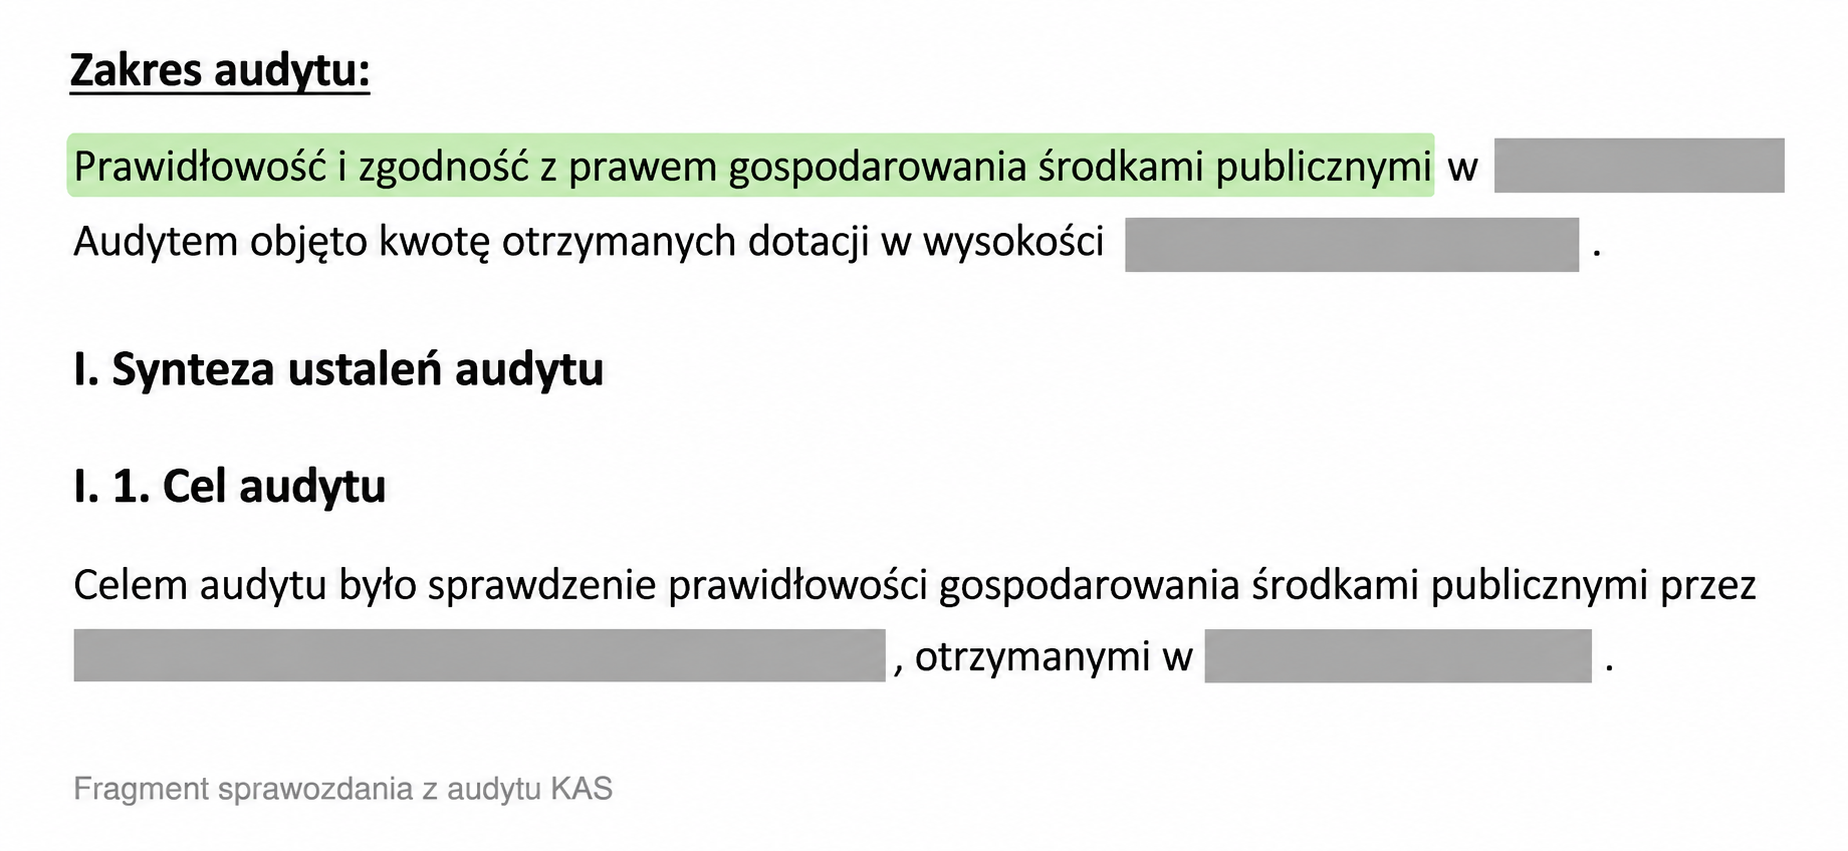
Ustalenia audytu KAS są dokumentowane w sprawozdaniu albo opinii, zależnie od rodzaju audytu. Sam dokument podsumowujący audyt trzeba jednak odróżnić od dalszych rozstrzygnięć, które mogą pojawić się w sprawie beneficjenta. Sprawozdanie z audytu nie jest decyzją administracyjną i samo nie nakłada na beneficjenta obowiązku zwrotu dofinansowania. Ustalenia zawarte w sprawozdaniu mogą jednak zostać wykorzystane przy późniejszych działaniach lub rozstrzygnięciach dotyczących projektu.
Komunikat Krajowej Administracji Skarbowej z 31 sierpnia 2026 r. podaje trzy liczby, które łatwo zapadają w pamięć: 177 audytowanych podmiotów, ponad 120 mld zł stwierdzonych nieprawidłowości i 255 zawiadomień do prokuratury dotyczących ponad 106 mld zł.
W dalszym obiegu medialnym te dane zaczynają jednak znaczyć więcej, niż wynika z samego komunikatu. KAS mówi o „łącznej kwocie nieprawidłowości” stwierdzonych w toku audytów oraz o zawiadomieniach o możliwości popełnienia przestępstwa. W jednym z medialnych nagłówków ta sama informacja została już przedstawiona jako ponad 120 mld zł „wydanych nieprawidłowo”. To nie jest wyłącznie różnica stylistyczna. Zmienia się zakres tego, co odbiorca może uznać za już ustalone.
120 mld zł nie jest więc bilansem prawomocnie stwierdzonych wyłudzeń, a 255 zawiadomień nie oznacza 255 stwierdzonych przestępstw.
- Sprawozdanie lub opinia dokumentują ustalenia audytu. Samo sprawozdanie nie nakłada obowiązku zwrotu dofinansowania.
- Żądanie zwrotu środków jest odrębnym elementem sprawy i nie wynika automatycznie z samego stwierdzenia nieprawidłowości w audycie.
- Decyzja administracyjna, jeżeli przepisy przewidują taką formę rozstrzygnięcia, może podlegać kontroli w toku instancji oraz kontroli sądu administracyjnego.
- Zawiadomienie do prokuratury prowadzi do weryfikacji podejrzenia popełnienia przestępstwa. Przedstawienie zarzutów i wniesienie aktu oskarżenia są kolejnymi etapami postępowania karnego, natomiast o odpowiedzialności karnej rozstrzyga sąd.
Fakt stwierdzenia nieprawidłowości w audycie nie przesądza jeszcze o obowiązku zwrotu środków ani o dalszym biegu sprawy. Znaczenie ma treść konkretnego ustalenia, jego podstawa oraz skutek prawny, jaki może zostać z nim powiązany.
Co oznacza dokument kończący audyt KAS?
Sposób zakończenia audytu KAS nie jest w każdej sprawie taki sam. W zależności od rodzaju audytu przedsiębiorca może mieć również różne możliwości reakcji na ustalenia organu. W części audytów przedsiębiorca otrzymuje sprawozdanie, do którego może w terminie 14 dni przedstawić zastrzeżenia lub wyjaśnienia oraz wskazać wnioski dowodowe. W takich sprawach termin na reakcję biegnie od dnia doręczenia sprawozdania.
Dokument kończący audyt może zostać przekazany właściwym organom, dysponentom części budżetowych albo podmiotom sprawującym nadzór lub kontrolę nad działalnością audytowanego. W określonych przypadkach podmiot, któremu przekazano sprawozdanie, ma następnie trzy miesiące na zawiadomienie organu o sposobie wykorzystania informacji z audytu albo o przyczynach ich niewykorzystania. Ustalenia zapisane w sprawozdaniu mogą być później wykorzystywane przez inne właściwe organy lub podmioty przy dalszych działaniach dotyczących projektu. Reakcja na sprawozdanie powinna więc uwzględniać nie tylko samo ustalenie KAS, ale również jego możliwe konsekwencje dla rozliczenia projektu.
W praktyce to, co beneficjent przekaże i wyjaśni w toku audytu, może mieć znaczenie długo po jego zakończeniu. Dokumenty i wyjaśnienia złożone na tym etapie stają się częścią materiału, do którego później mogą sięgać kolejne organy. Zdarza się również, że te same ustalenia audytowe prowadzą do odmiennych ocen i dalszych działań.
Nie każda nieprawidłowość oznacza to samo
W projekcie finansowanym ze środków publicznych mogą wystąpić sytuacje o zupełnie różnym znaczeniu prawnym, jak na przykład niepowodzenie projektu, naruszenie warunków finansowania, zakwestionowanie określonego wydatku, żądanie zwrotu środków czy podejrzenie popełnienia przestępstwa.
Szczególnie dobrze widać tę różnicę w projektach technologicznych i badawczo-rozwojowych. Rezultat prac B+R nie zawsze jest możliwy do przewidzenia, a wynik inny od oczekiwanego może wystąpić również przy prawidłowej realizacji projektu. Znaczenie ma więc to, czy problem wynika z materializacji ryzyka wpisanego w przedsięwzięcie, czy z naruszenia konkretnego obowiązku wynikającego z warunków finansowania.
W projektach B+R ważny jest również sposób opisania przedsięwzięcia na etapie ubiegania się o dofinansowanie. Cele projektu, zakres prac, wskaźniki, a w projektach, w których są stosowane, również kamienie milowe, założenia technologiczne i opisane ryzyka mogą później stanowić punkt odniesienia przy ocenie jego realizacji. Opis powinien odpowiadać rzeczywistemu charakterowi prac i uwzględniać to, że ich wynik może nie być w pełni przewidywalny.
Ocena ustalenia audytu wymaga powiązania czterech elementów:
- źródła obowiązku,
- jego treści w okresie realizacji projektu,
- sposobu działania beneficjenta,
- skutku prawnego przypisywanego stwierdzonemu naruszeniu.
„Nigdy więcej nie wezmę dotacji”
Audyt KAS jest potrzebnym elementem kontroli gospodarowania środkami publicznymi, ale dla przedsiębiorcy szczególnie istotna jest przewidywalność całego procesu, w tym czas trwania audytu, kryteriów oceny projektu oraz sposobu, w jaki ustalenia audytowe będą później wykorzystywane.
Największe ryzyko pojawia się wtedy, gdy po długim postępowaniu audytowym beneficjent dowiaduje się, że jego działania są oceniane według warunku, którego nie można było odczytać z dokumentacji konkursowej, umowy o dofinansowanie lub zasad obowiązujących w okresie realizacji projektu. Podobny problem powstaje, gdy te same ustalenia audytu trafiają następnie do kilku instytucji, a każda z nich przypisuje im inne znaczenie i wyciąga z nich odmienne konsekwencje dla beneficjenta.
W takiej sytuacji przedsiębiorca zaczyna oceniać finansowanie publiczne również przez pryzmat ryzyka, którego nie był w stanie racjonalnie oszacować przy podejmowaniu decyzji o projekcie. Jeżeli po przejściu audytu i dalszych postępowań dochodzi do wniosku, że drugi raz nie skorzystałby z dofinansowania, problem dotyczy już skuteczności samego systemu wsparcia. Instrumenty publiczne mają zachęcać przedsiębiorców do realizacji przedsięwzięć uznanych przez państwo za warte wsparcia. Ich skuteczność zależy również od tego, czy reguły pozostają dla beneficjenta przewidywalne od momentu złożenia wniosku do ostatecznego rozliczenia projektu.
Kancelaria AK-LAW doradza beneficjentom od etapu wszczęcia audytu przez KAS po otrzymanie dokumentu zawierającego jego ustalenia. Pomoc obejmuje ocenę ustaleń KAS i ich skutków dla projektu, przygotowanie stanowiska beneficjenta, a w sprawach, w których przepisy przewidują możliwość wniesienia zastrzeżeń lub wyjaśnień również ich przygotowanie wraz z wnioskami dowodowymi. Kancelaria reprezentuje beneficjentów także w dalszych sprawach wynikających z audytu podejmowanych przez instytucje, które otrzymały od KAS sprawozdanie z audytu.