Tak. Kontrola projektu przez KAS lub CBA może rozpocząć się również po jego rozliczeniu przez PARP, NCBR albo inną instytucję finansującą. W określonych sytuacjach projektem mogą zainteresować się także prokuratura lub Prokuratura Europejska.
Kontrola projektu przez KAS – kiedy może objąć projekt finansowany przez NCBR?
Podstawę prawną audytu prowadzonego przez KAS stanowi art. 95 ustawy o Krajowej Administracji Skarbowej. Zgodnie z tym przepisem audyt obejmuje ocenę gospodarowania środkami publicznymi, w szczególności ocenę sposobu ich wykorzystania oraz wywiązywania się z warunków finansowania. W przypadku środków publicznych audyt koncentruje się przede wszystkim na ocenie:
- oszczędności,
- skuteczności,
- efektywności.
Skuteczność oznacza ocenę, czy osiągnięto cel, dla którego przyznano środki publiczne. Efektywność odnosi się do relacji pomiędzy poniesionymi nakładami a osiągniętym rezultatem. Oszczędność natomiast oznacza ocenę racjonalności wydatków.
Oznacza to, że audytorzy nie ograniczają się do sprawdzenia, czy faktura została opłacona lub czy dokument znajduje się w segregatorze. Interesuje ich przede wszystkim to, czy środki publiczne zostały rzeczywiście wykorzystane zgodnie z przeznaczeniem oraz czy doprowadziły do osiągnięcia zakładanych rezultatów.
Audyt ma odpowiedzieć na podstawowe pytania, w tym:
- czy środki zostały wydatkowane zgodnie z przeznaczeniem,
- czy zostały wykorzystane w sposób racjonalny,
- czy osiągnięto cele projektu,
- czy beneficjent przestrzegał warunków finansowania.
Szerzej o znaczeniu ustaleń audytu, sprawozdaniu z audytu oraz możliwych dalszych skutkach dla beneficjenta przeczytaj w artykule Audyt KAS – co oznacza dla beneficjenta?
A co z CBA?
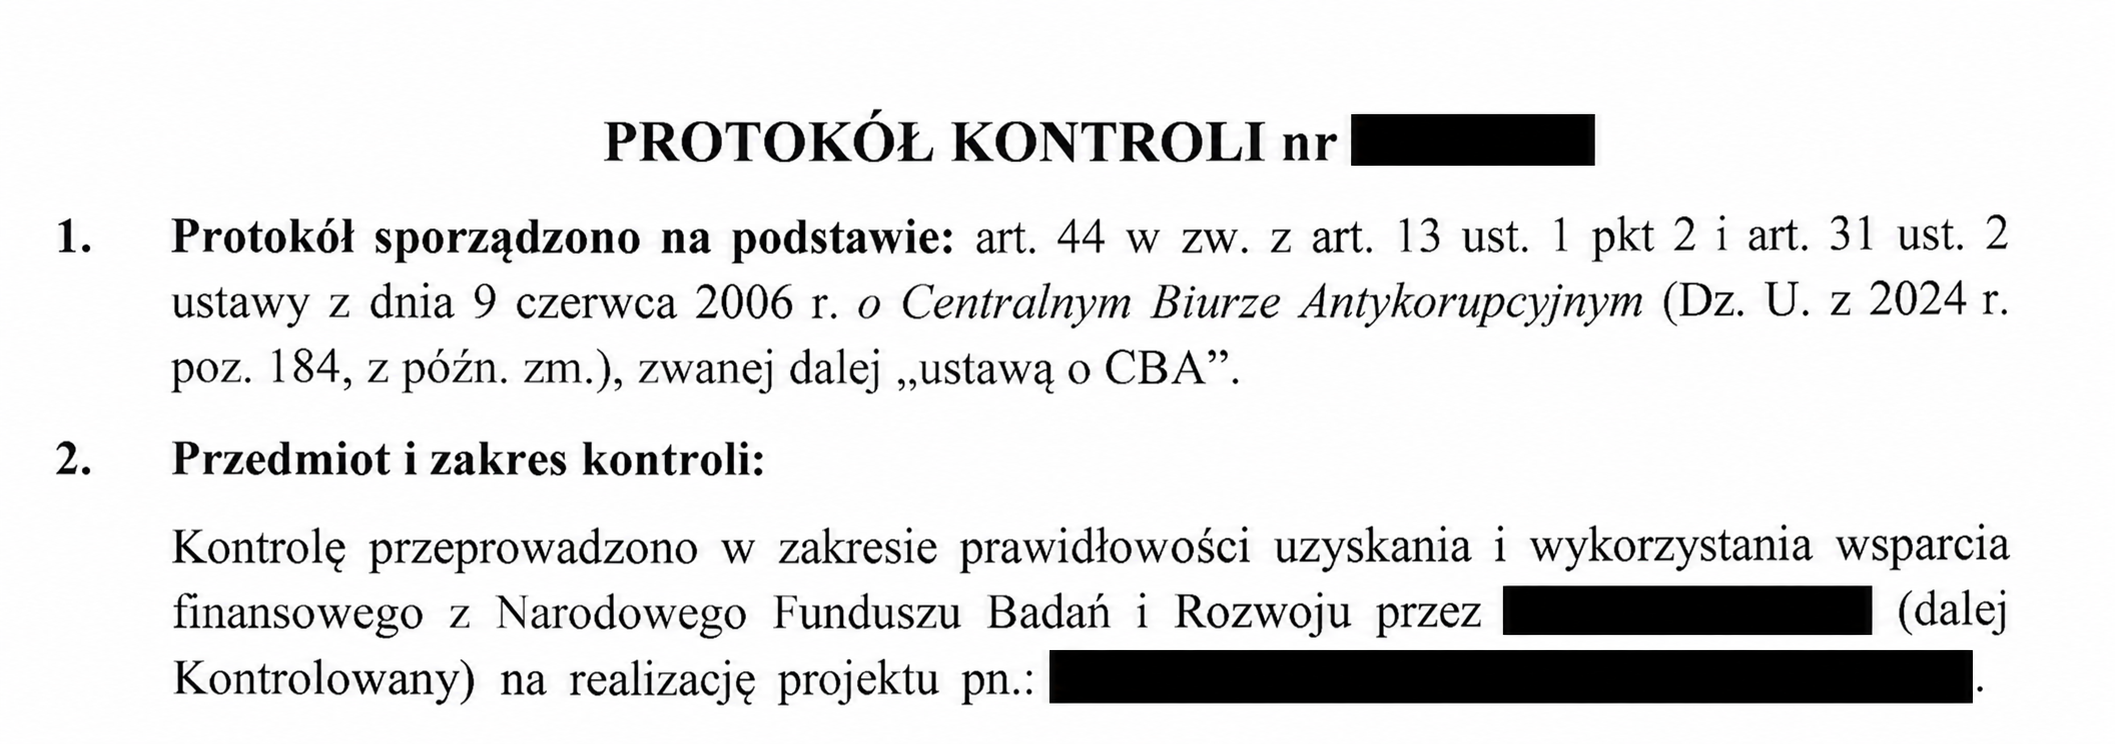
W przestrzeni publicznej działalność CBA najczęściej jest kojarzona z zatrzymaniami, przeszukaniami i postępowaniami karnymi. Tymczasem z perspektywy beneficjenta projektu finansowanego przez NCBR, PARP czy inną instytucję, pierwszym etapem często okazuje się po prostu analiza dokumentacji projektowej.
W prowadzonych postępowaniach kontrolnych funkcjonariusze mogą żądać przekazania dokumentów dotyczących realizowanego projektu oraz udzielenia szczegółowych wyjaśnień. Zakres takich żądań potrafi być bardzo szeroki. Z doświadczeń związanych z obsługą beneficjentów wynika, że organy mogą interesować się między innymi:
- wnioskami o płatność,
- fakturami i potwierdzeniami zapłaty,
- umowami zawartymi z wykonawcami oraz ich aneksami,
- dokumentacją potwierdzającą przeprowadzenie procedur konkurencyjnych,
- listami płac personelu projektu,
- potwierdzeniami wypłaty wynagrodzeń,
- dokumentami potwierdzającymi realizację prac badawczo-rozwojowych,
- informacjami dotyczącymi osób podpisujących dokumenty projektowe.
Zakres dokumentów żądanych podczas kontroli zależy każdorazowo od przedmiotu zainteresowania organu. Z perspektywy beneficjenta szczególne znaczenie ma zachowanie spójności między dokumentacją projektową, wnioskami o płatność, dokumentami księgowymi oraz rzeczywistym przebiegiem realizacji projektu. Jeżeli w trakcie realizacji wprowadzano zmiany, istotne jest również ustalenie, czy zostały prawidłowo zgłoszone instytucji finansującej i czy wymagały jej zgody. W praktyce kontrola projektu może więc obejmować zarówno prawidłowość ponoszenia wydatków, jak i sposób wykonania obowiązków wynikających z umowy o dofinansowanie. Funkcjonariusze mogą żądać również informacji o terminach składania poszczególnych wniosków o płatność, sposobie realizacji zakupów czy dokumentach potwierdzających rozeznanie rynku i zachowanie zasad konkurencyjności. Oznacza to, że przed przekazaniem dokumentacji warto ustalić dokładny zakres żądania organu oraz okres i zagadnienia, których ono dotyczy.
Kontrola może pojawić się wiele lat po zakończeniu projektu
To jeden z aspektów, który najczęściej zaskakuje przedsiębiorców. Wśród beneficjentów panuje przekonanie, że jeśli projekt został rozliczony przez PARP lub NCBR, a beneficjent otrzymał pismo potwierdzające prawidłowe rozliczenie projektu, to instytucja finansująca nie zgłasza zastrzeżeń, sprawa jest definitywnie zakończona.
Tymczasem zainteresowanie organów może pojawić się znacznie później. Przy dotacjach finansowanych ze środków krajowych okres kontroli wynosi zazwyczaj 5 lat. Podobny okres dotyczy środków unijnych, choć ważny jest moment rozpoczęcia jego biegu. W efekcie kontrola może pojawić się nawet po zakończonym okresie trwałości, jeśli trwał on 3 lata w przypadku MŚP.
Dlatego dokumentacja projektu nie powinna być traktowana jako formalność potrzebna wyłącznie do rozliczenia kolejnego wniosku o płatność. Z punktu widzenia beneficjenta równie ważna jest możliwość odtworzenia przebiegu projektu po kilku latach od jego zakończenia.
Czy kontrola oznacza, że doszło do nieprawidłowości?
Niekoniecznie, choć kontekst medialny może budzić niepokój u beneficjentów. Samo żądanie dokumentów, wezwanie do złożenia wyjaśnień czy prowadzenie czynności kontrolnych nie oznacza jeszcze, że organ stwierdził naruszenia lub że beneficjent dopuścił się nieprawidłowości.
Celem audytu lub kontroli jest przede wszystkim ustalenie stanu faktycznego oraz ocena sposobu wykorzystania środków publicznych. Dopiero analiza zgromadzonych dokumentów pozwala organom na sformułowanie wniosków dotyczących prawidłowości realizacji projektu.
Dostałem pismo z KAS lub CBA. Co dalej?
Pisma z KAS lub CBA nie należy traktować jak wezwania do uzupełnienia dokumentów w projekcie. Znaczenie ma nie tylko to, aby odpowiedzieć w terminie, ale również to, aby odpowiedź była spójna z dokumentacją projektu i rzeczywistym przebiegiem zdarzeń.
W pierwszej kolejności trzeba ustalić, czego dokładnie dotyczy żądanie organu. Inaczej wygląda sytuacja, w której organ prosi o przekazanie kopii określonych dokumentów, inaczej gdy żąda udostępnienia dokumentacji w siedzibie spółki, a jeszcze inaczej gdy pytania dotyczą konkretnych płatności, wykonawców, osób albo etapów projektu.
Odpowiedź przygotowana w pośpiechu może później utrudnić obronę stanowiska beneficjenta (szerzej o tym w artykule: Czy wyjaśnienia wysłane do instytucji mogą mi zaszkodzić?). Dotyczy to zwłaszcza sytuacji, w których dokumentacja projektu jest rozproszona po różnych osobach, a pracownicy odpowiedzialni za jego realizację nie pracują już w spółce. Dlatego przed przekazaniem dokumentów lub wyjaśnień warto odtworzyć najważniejsze elementy historii projektu:
- jakie działania zostały wykonane,
- kto za nie odpowiadał,
- jakie dokumenty to potwierdzają
- czy przedstawiany organowi materiał tworzy logiczną całość.
Przy tym wszystkim nie chodzi o utrudnianie czynności organom, przeciwnie. Ważne jest to, aby beneficjent wiedział, co przekazuje, w jakim kontekście i jakie znaczenie mogą mieć te dokumenty dla oceny prawidłowości realizacji projektu.
W sprawach dotyczących środków publicznych szczegóły mają znaczenie. Niekiedy problemem nie jest samo poniesienie wydatku, ale brak możliwości wykazania po latach, dlaczego został poniesiony, kto podjął decyzję, na jakiej podstawie wybrano wykonawcę i w jaki sposób dany wydatek był związany z celem projektu. Należy też pamiętać, że kontrola projektu przez KAS lub CBA często dotyczy projektów wcześniej rozliczonych przez instytucję finansującą.
Z tego względu odpowiedź na pismo CBA lub KAS powinna być poprzedzona uporządkowaniem materiału projektowego pod względem prawnym, finansowym i faktycznym. Przed przekazaniem dokumentacji warto również sprawdzić jej spójność z informacjami wcześniej przedstawianymi NCBR, PARP lub innej instytucji finansującej. Rozbieżności dotyczące dat, zakresu wykonanych prac, kosztów lub osób odpowiedzialnych za realizację projektu mogą wymagać wyjaśnienia jeszcze przed udzieleniem odpowiedzi organowi.
Otrzymałeś pismo z KAS lub CBA albo wezwanie do przekazania dokumentów dotyczących projektu? Sprawdź, w jakich sprawach wspieram beneficjentów środków publicznych w zakładce Zakres usług – kontrole projektów i zwrot dotacji.