Członek zarządu spółki jest jednocześnie jednym z jej najważniejszych specjalistów. Opracowuje technologię, prowadzi badania, projektuje eksperymenty albo odpowiada za część merytoryczną prac B+R. W projekcie finansowanym z FENG rzeczywiście pracuje więc jako badacz.
Czy wynagrodzenie członka zarządu za pracę w projekcie można rozliczyć w kosztach bezpośrednich personelu projektu?
Według stanowiska prezentowanego obecnie przez NCBR , co do zasady nie, jeżeli ta sama osoba wykonuje równocześnie funkcje zarządcze, nadzorcze lub koordynacyjne u beneficjenta. Jej wynagrodzenie ma być wówczas finansowane w całości w ramach kosztów pośrednich, również wtedy, gdy znaczną część czasu poświęca bezpośrednio na prace B+R.
W 2026 r. NCBR konsekwentnie ujednolica w tym kierunku dokumentację kolejnych naborów FENG. Dla przedsiębiorstw przygotowujących nowe projekty oznacza to przede wszystkim konieczność odpowiedniego zaplanowania budżetu i zespołu. Dla beneficjentów realizujących już projekty sytuacja wymaga bardziej indywidualnej oceny, ponieważ znaczenie ma dokumentacja właściwa dla konkretnego naboru, jej wersja, zaakceptowany budżet oraz sposób, w jaki wynagrodzenie było dotychczas ujmowane i rozliczane.
Jak NCBR kwalifikuje dziś wynagrodzenia osób pełniących funkcje zarządcze?
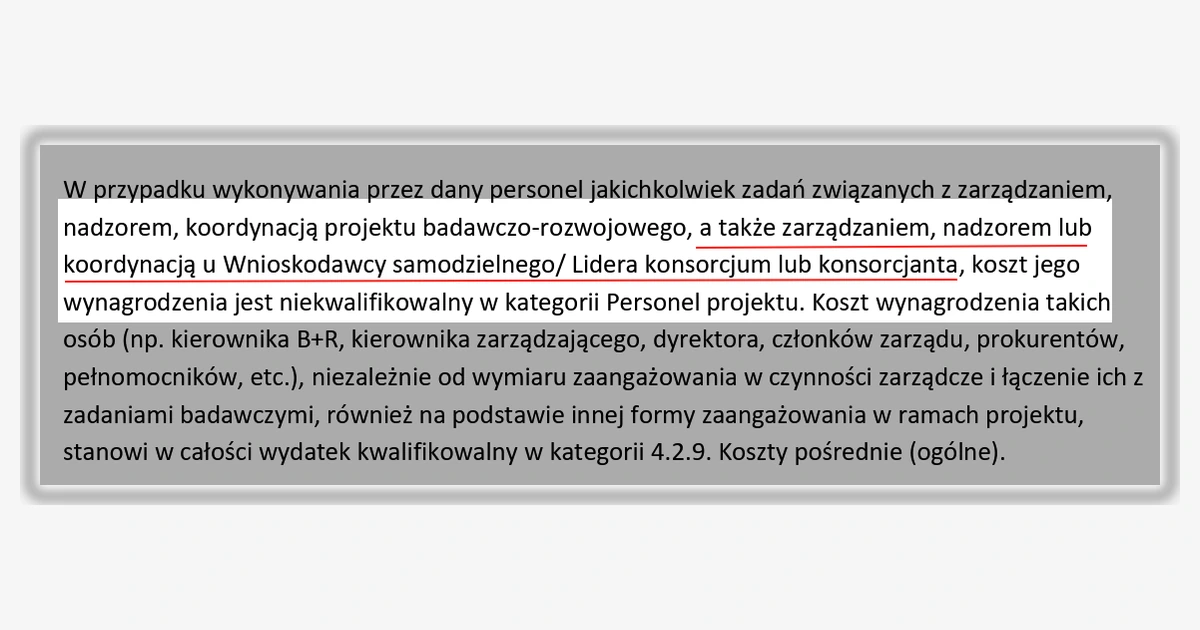
Obecne brzmienie Przewodników kwalifikowalności FENG jest szerokie. Jeżeli dana osoba wykonuje zadania związane z zarządzaniem, nadzorem albo koordynacją projektu B+R, a także z zarządzaniem, nadzorem lub koordynacją w przedsiębiorstwie wnioskodawcy, jej wynagrodzenie nie jest ujmowane w kategorii „Personel projektu”.
W dokumentacji jako przykłady takich osób wymienia się m.in.:
- kierownika B+R,
- kierownika zarządzającego,
- dyrektora,
- członków zarządu,
- prokurentów,
- pełnomocników.
Jednocześnie wskazuje się, że zasada obejmuje całe wynagrodzenie niezależnie od proporcji między wykonywaniem czynności zarządczych i prac badawczych. W praktyce oznacza to, że samo wyodrębnienie czasu przeznaczonego na prace B+R nie pozwala obecnie na podział wynagrodzenia jednej osoby pomiędzy koszty bezpośrednie i pośrednie. Przykładowo prezes spółki może przez jeden dzień w tygodniu wykonywać typowe obowiązki zarządcze, a przez pozostały czas prowadzić prace badawcze w laboratorium. Według aktualnego podejścia NCBR jego wynagrodzenie nadal pozostaje w całości kosztem pośrednim.
Podobna sytuacja może dotyczyć osób, które formalnie nie są członkami zarządu. NCBR wskazuje w FAQ, że osoba zajmująca w przedsiębiorstwie stanowisko kierownicze lub dyrektorskie i oddelegowana w projekcie wyłącznie do wykonywania prac B+R również powinna być rozliczana w kosztach pośrednich.
Jak w praktyce finansowane jest wynagrodzenie członka zarządu w kosztach pośrednich?
To rozróżnienie ma istotne znaczenie dla planowania budżetu.
W projektach FENG, w których koszty pośrednie są rozliczane stawką ryczałtową, beneficjent nie przedstawia wynagrodzenia członka zarządu jako odrębnego kosztu i nie otrzymuje refundacji odpowiadającej konkretnej kwocie jego wynagrodzenia. Koszty pośrednie są obliczane według właściwej dla projektu stawki od określonej podstawy kosztów bezpośrednich.
Wynagrodzenie osoby pełniącej funkcje zarządcze jest więc jednym z wydatków, które beneficjent pokrywa z uzyskanego ryczałtu. Jeżeli rzeczywiste koszty kadry zarządzającej są wysokie, ryczałt nie zwiększa się z tego powodu.
W rezultacie zmiana kwalifikacji wynagrodzenia ma znaczenie wykraczające poza techniczne przeniesienie jednej pozycji budżetowej z jednej kategorii do drugiej. Może wpływać na rzeczywisty poziom finansowania pracy zespołu B+R oraz wielkość środków własnych potrzebnych do realizacji projektu.
Dlaczego NCBR przyjmuje takie podejście?
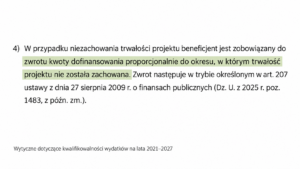
NCBR publicznie wyjaśniło źródło obecnego stanowiska. Centrum wskazuje przede wszystkim na ustalenia Komisji Europejskiej wynikające z audytu przeprowadzonego jeszcze w ramach Programu Operacyjnego Inteligentny Rozwój oraz na Wytyczne dotyczące kwalifikowalności wydatków na lata 2021–2027. Według NCBR Komisja Europejska zakwestionowała możliwość finansowania wynagrodzenia personelu zarządzającego jako kosztu bezpośredniego przy jednoczesnym stosowaniu ryczałtu na koszty pośrednie ze względu na ryzyko podwójnego finansowania. NCBR podaje przy tym, że podejmowane były próby uzasadnienia proporcjonalnego rozdzielania wynagrodzenia między część zarządczą i merytoryczną, ale Komisja podtrzymała swoje stanowisko.
Wytyczne zaliczają do kosztów pośrednich m.in. koszty koordynatora oraz personelu zaangażowanego w zarządzanie, rozliczanie i monitorowanie projektu, a także koszty zarządu obejmujące wynagrodzenia osób uprawnionych do reprezentowania jednostki, których zakres czynności nie jest przypisany wyłącznie do projektu. Wytyczne wskazują również, że kosztów pośrednich nie rozlicza się jednocześnie jako kosztów bezpośrednich.
Z perspektywy NCBR obecne podejście ma więc służyć jednoznacznemu oddzieleniu kosztów rozliczanych ryczałtem od kosztów personelu finansowanych bezpośrednio.
Czy tak było od początku FENG?
Pierwsze nabory FENG posługiwały się innym ujęciem tej kwestii.
W pierwszym naborze Ścieżki SMART w 2023 r. NCBR odpowiadało w FAQ wprost na pytanie, czy członkowie zarządu spółki mogą należeć do kadry badawczej i otrzymywać wynagrodzenie w ramach kosztów personelu. Odpowiedź dopuszczała taką możliwość. Wynagrodzenie prezesa albo członka zarządu mogło zostać rozliczone w kategorii wynagrodzeń, jeżeli ze spółką została zawarta umowa dotycząca prowadzenia prac B+R i dokładnie określono zakres tych obowiązków. Do kosztów pośrednich kwalifikowano wówczas wynagrodzenie osoby wykonującej zadania związane z zarządzaniem, nadzorem albo koordynacją samego projektu.
Różnica jest więc istotna.
W tamtym ujęciu punktem odniesienia był przede wszystkim zakres czynności wykonywanych przez konkretną osobę w projekcie. Obecne podejście obejmuje również funkcje zarządcze wykonywane w przedsiębiorstwie jako takim. Osoba może więc wykonywać w projekcie wyłącznie zadania badawcze, a jej funkcja poza projektem nadal wpływa na sposób rozliczenia wynagrodzenia.
NCBR konsekwentnie określa wprowadzane zmiany jako „doprecyzowanie” zasad oraz „uspójnienie zapisów do pozostałych naborów FENG”. W maju 2026 r. przy aktualizacji dokumentacji wskazano również, że zmiany Przewodnika wynikały z ustaleń z Komisją Europejską.
Ujednolicanie dokumentacji trwa nadal
We wrześniu 2026 r. NCBR aktualizowało kolejno dokumentację naborów STEP dotyczących technologii cyfrowych oraz czystych i zasobooszczędnych technologii. W Instrukcjach wypełniania wniosku doprecyzowano m.in., że kierownik B+R, kierownik zarządzający oraz członek zespołu zarządzającego są wykazywani jako członkowie zespołu projektowego, ale ich wynagrodzenia są rozliczane w kosztach pośrednich.
NCBR zaznaczyło przy tym wprost, że zmiany nie wprowadzają nowych zasad kwalifikowania wydatków, tylko precyzują sposób wykazywania i rozliczania osób zaangażowanych w projekt. Zmienione dokumenty otrzymały konkretne daty obowiązywania – 14 września 2026 r. w naborach dotyczących technologii cyfrowych oraz 17 września 2026 r. w naborach dotyczących czystych i zasobooszczędnych technologii.
Instytucja może ujednolicić zasady na przyszłość. Znacznie trudniejsze prawnie jest przeniesienie obecnej wykładni na projekt, którego budżet został wcześniej oceniony, zaakceptowany i objęty umową o dofinansowanie.
Co obecne zasady oznaczają dla nowych projektów FENG?
Przy przygotowywaniu nowego projektu warto ustalić strukturę zespołu B+R jeszcze przed ostatecznym skonstruowaniem budżetu.
Szczególnej uwagi wymagają osoby, które łączą kompetencje technologiczne z funkcjami zarządczymi. Jest to częsty model zwłaszcza w technologicznych MŚP. Założyciel spółki może być jednocześnie jej prezesem, twórcą technologii i głównym naukowcem. Dyrektor B+R może kierować działem, a jednocześnie sam prowadzić część badań. Kierownik laboratorium może pozostawać jednym z najbardziej doświadczonych specjalistów potrzebnych do wykonania eksperymentów.
Obecna dokumentacja FENG wymaga uwzględnienia tych funkcji już podczas konstruowania finansowania projektu. Jeżeli wynagrodzenie takiej osoby będzie pokrywane z ryczałtu kosztów pośrednich, trzeba sprawdzić, jaki wpływ ma to na całą strukturę budżetu, wysokość środków własnych oraz dostępność personelu potrzebnego do wykonania zaplanowanych prac. Przy planowaniu zespołu trzeba więc uwzględnić zarówno kompetencje osób potrzebnych do przeprowadzenia badań, jak i sposób rozliczenia kosztu ich pracy.
Co powinien sprawdzić beneficjent, który już realizuje projekt FENG?
Tutaj sytuacja wymaga większej ostrożności.
Aktualne stanowisko NCBR nie daje jeszcze samo w sobie odpowiedzi na pytanie, jak należy ocenić wynagrodzenie rozliczane w projekcie wybranym do dofinansowania na podstawie wcześniejszej wersji dokumentacji.
W takim przypadku warto odtworzyć przede wszystkim cztery elementy:
- wersję Regulaminu wyboru projektów (RWP), Przewodnika kwalifikowalności, Instrukcji oraz innych dokumentów właściwych dla danego naboru,
- jeżeli dla naboru publikowano odpowiedzi FAQ – ich treść obowiązującą w okresie przygotowywania i oceny wniosku,
- treść zaakceptowanego wniosku, harmonogramu rzeczowo-finansowego i opis roli konkretnej osoby w zespole,
- rzeczywisty sposób zaangażowania tej osoby oraz dotychczasowy sposób wykazywania jej wynagrodzenia we wnioskach o płatność.
Dopiero zestawienie tych informacji pozwala ocenić, czy obecne stanowisko NCBR odpowiada zasadom wynikającym z dokumentacji właściwej dla danego projektu, czy też sposób kwalifikowania wynagrodzenia był w niej opisany inaczej.
Ma to znaczenie także dlatego, że wynagrodzenie personelu i skład zespołu nie są przypadkowymi pozycjami budżetu. Kompetencje konkretnych osób bywają elementem oceny projektu, a koszty personelu wpływają na całą konstrukcję finansową przedsięwzięcia.
Czy starsze projekty oznaczają od razu spór z NCBR?
Sama różnica pomiędzy wcześniejszą a obecną dokumentacją jeszcze tego nie przesądza.
Z jednej strony beneficjent realizuje projekt w określonym otoczeniu prawnym i na podstawie dokumentacji naboru, która wyznaczała warunki przygotowania wniosku, jego oceny oraz późniejszej realizacji. W starszych naborach znaczenie może mieć także to, w jaki sposób NCBR zaakceptowało budżet konkretnego projektu.
Z drugiej strony NCBR prezentuje obecnie konsekwentne stanowisko, że mamy do czynienia z doprecyzowaniem zasad wynikających z Wytycznych oraz z koniecznością uwzględnienia ustaleń Komisji Europejskiej dotyczących ryzyka podwójnego finansowania. Samo powołanie się na audyt Komisji i „doprecyzowanie” zasad nie przesądza jednak, że obecne stanowisko może być bez zastrzeżeń stosowane do projektów realizowanych na podstawie wcześniejszej dokumentacji. W takich przypadkach znaczenie mają również przepisy ustawy wdrożeniowej, treść dokumentacji właściwej dla danego naboru, zaakceptowany budżet oraz zasady ochrony uzasadnionych oczekiwań beneficjenta.
Jeżeli na tej podstawie instytucja zakwestionuje wcześniej rozliczone wydatki, nałoży korektę finansową albo zażąda zwrotu środków, wówczas należy sprawdzić, czy obecna wykładnia rzeczywiście znajduje oparcie w zasadach obowiązujących dla konkretnego projektu. Jeżeli wcześniejsza dokumentacja, sposób oceny wniosku i zaakceptowany budżet przemawiają za inną kwalifikacją kosztów, istnieją podstawy do kwestionowania stanowiska instytucji i obrony rozliczenia projektu.
Ocena starszego projektu wymaga zestawienia obu tych perspektyw i dopiero wtedy można ustalić, czy sposób zastosowania aktualnego stanowiska NCBR do konkretnego projektu budzi wątpliwości prawne. Dla beneficjenta najważniejsze jest wychwycenie tego problemu jeszcze w trakcie realizacji projektu, zanim pojawi się przy weryfikacji wydatków, kontroli albo końcowym rozliczeniu.
Wynagrodzenia kadry zarządzającej w FENG – co wynika z obecnego kierunku zmian?
NCBR ujednolica w FENG sposób kwalifikowania wynagrodzeń osób, które łączą zadania merytoryczne B+R z funkcjami zarządczymi.
W nowych naborach zasada jest już formułowana szeroko. Funkcja zarządcza wykonywana w przedsiębiorstwie może przesądzić o rozliczaniu całego wynagrodzenia danej osoby w kosztach pośrednich, nawet jeżeli w samym projekcie wykonuje ona rzeczywiste i wysoko specjalistyczne prace badawcze.
Dla projektów już realizowanych trzeba ustalić zasady właściwe dla konkretnego naboru i zestawić je z zaakceptowaną strukturą projektu oraz dotychczasowymi rozliczeniami. Aktualne wersje dokumentacji kolejnych naborów FENG pokazują obecne stanowisko NCBR. Przy starszych projektach różnica pomiędzy dokumentacją obowiązującą w czasie naboru a obecnym stanowiskiem NCBR może mieć bezpośrednie znaczenie dla możliwości obrony zakwestionowanych kosztów. Wówczas korekta finansowa albo wezwanie do zwrotu środków z tego powodu powinny być oceniane indywidualnie, a w razie braku podstaw w dokumentacji projektu zakwestionowane przez beneficjenta.
Masz podobny problem w projekcie FENG?
Kancelaria AK-LAW wspiera beneficjentów FENG na każdym etapie realizacji projektu – od planowania budżetu i oceny kwalifikowalności kosztów, przez zmiany w projekcie i korespondencję z NCBR, po kontrolę, korektę finansową i postępowanie dotyczące zwrotu środków.
Możemy przejrzeć dokumentację Twojego naboru, sposób rozliczania personelu i dotychczasową realizację projektu oraz ustalić, jakie działania są potrzebne w Twojej sytuacji.