Spółka otrzymała dofinansowanie na realizację projektu, a po kontroli instytucja uznała, że część lub całość środków podlega zwrotowi. Decyzja nakazująca zwrot stała się ostateczna, lecz spółka – beneficjent nie uregulowała należności. Następnie wszczęto egzekucję, która nie pozwoliła odzyskać środków z majątku spółki.
Po takim przebiegu wydarzeń pojawia się pytanie o odpowiedzialność członka zarządu za zwrot dofinansowania.
Sama decyzja nakazująca spółce zwrot dofinansowania nie powoduje automatycznie, że członek zarządu staje się zobowiązany do zapłaty tej samej kwoty z prywatnego majątku. Ustalenie jego odpowiedzialności wymaga odrębnego postępowania i zbadania przesłanek przewidzianych dla odpowiedzialności osób trzecich.
W przypadku dofinansowania pochodzącego ze środków europejskich mechanizm ten wynika z połączenia przepisów ustawy o finansach publicznych („ufp”) z odpowiednio stosowanymi przepisami Ordynacji podatkowej („Op”). To odesłanie sprawia, że członek zarządu może w określonych okolicznościach odpowiadać za publicznoprawne zobowiązanie spółki.
Kto jest zobowiązany do zwrotu dofinansowania?
Zobowiązany do zwrotu dofinansowania jest beneficjent, czyli spółka. Ma to zasadnicze znaczenie dla dalszego toku sprawy. Fakt, że dana osoba reprezentowała spółkę przy podpisywaniu umowy o dofinansowanie, składała wnioski o płatność albo prowadziła korespondencję z NCBR czy PARP, sam w sobie nie czyni jej dłużnikiem z tytułu zwrotu środków.
Dlaczego odpowiedzialność za zwrot środków może objąć członka zarządu?
Należność z tytułu zwrotu środków przeznaczonych na realizację programów finansowanych z udziałem środków europejskich ma charakter publicznoprawny. Ma to istotne znaczenie także wtedy, gdy beneficjentem jest spółka prawa handlowego.
Ustawa o finansach publicznych przewiduje bowiem odpowiednie stosowanie przepisów Ordynacji podatkowej dotyczących odpowiedzialności osób trzecich. Wśród nich znajdują się regulacje pozwalające, po spełnieniu określonych warunków, przypisać odpowiedzialność za zobowiązanie spółki członkowi jej zarządu.
Nie oznacza to, że zwrot dofinansowania staje się zobowiązaniem podatkowym ani że członek zarządu odpowiada za niego już z chwilą wydania decyzji wobec spółki. Przepisy Ordynacji podatkowej dostarczają mechanizmu odpowiedzialności osoby trzeciej, który trzeba stosować z uwzględnieniem szczególnych regulacji ustawy o finansach publicznych. W praktyce oznacza to, że punktem wyjścia pozostaje zobowiązanie beneficjenta do zwrotu środków. Dopiero później może powstać odrębna kwestia odpowiedzialności członka zarządu za zobowiązanie, którego spółka nie wykonała.
Czy decyzja o zwrocie dofinansowania wystarcza, aby powstała odpowiedzialność członka zarządu?
Nie. Należy tu odróżnić dwa odrębne etapy:
- decyzja określa kwotę przypadającą do zwrotu, termin, od którego nalicza się odsetki, oraz sposób zwrotu środków. Jest ona adresowana do beneficjenta (spółki);
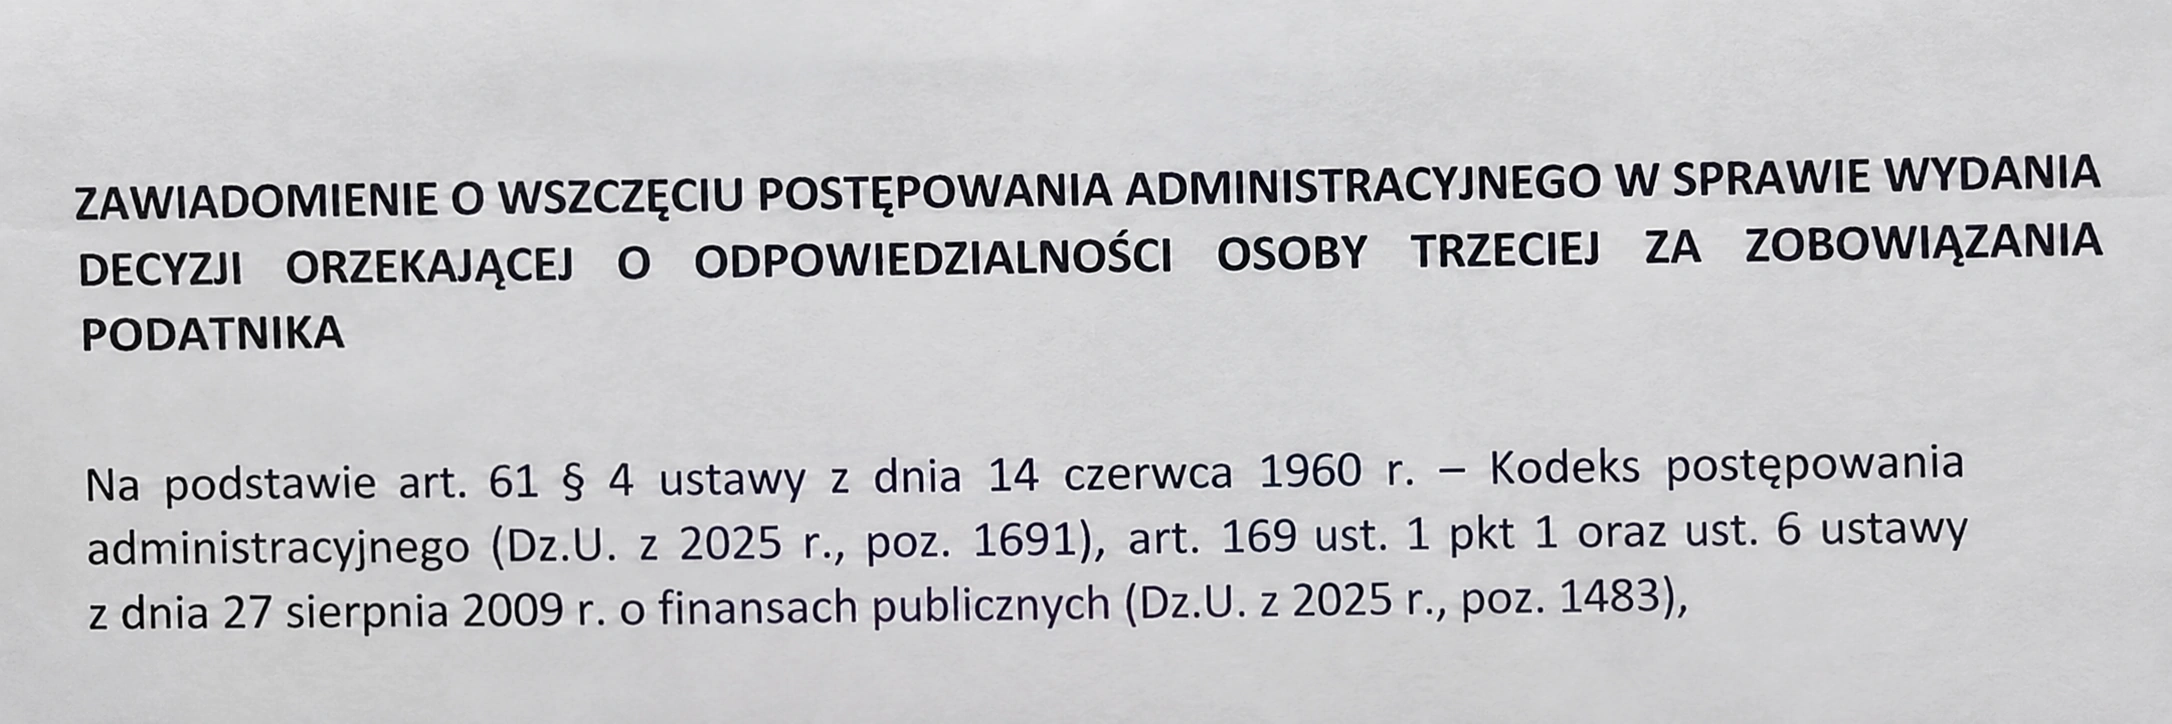
- jeżeli spółka nie ureguluje należności, może zostać wszczęte odrębne postępowanie dotyczące odpowiedzialności konkretnej osoby trzeciej za istniejące zobowiązanie spółki. Postępowanie to podlega własnym warunkom i kończy się odrębną decyzją.
Rozdzielenie tych dwóch postępowań potwierdza również orzecznictwo. NSA w postanowieniu z 29 kwietnia 2026 r. wskazał, że w postępowaniu, w którym rozstrzyga się odpowiedzialność członka zarządu badane są ustawowe przesłanki pozwalające przenieść na niego odpowiedzialność za zobowiązanie spółki. Sama kwota podlegająca zwrotowi została natomiast określona wcześniej, w odrębnym postępowaniu prowadzonym wobec beneficjenta.
Odrębność obu postępowań ma również znaczenie proceduralne. O odpowiedzialności członka zarządu organ rozstrzyga w osobnej decyzji, a przepisy określają warunki, które muszą zostać spełnione, zanim takie postępowanie będzie mogło doprowadzić do przypisania odpowiedzialności członkowi zarządu.
Pokazuje to wyrok WSA w Bydgoszczy z 14 kwietnia 2026 r. Sąd zakwestionował decyzję dotyczącą odpowiedzialności członka zarządu, ponieważ nie zostało prawidłowo wyjaśnione, czy wcześniejsza decyzja nakładająca obowiązek zwrotu na spółkę została jej skutecznie doręczona. Dla członka zarządu oznacza to, że w postępowaniu dotyczącym jego odpowiedzialności znaczenie może mieć także prawidłowość wcześniejszych czynności podejmowanych wobec samej spółki.
Kiedy powstaje odpowiedzialność członka zarządu za zwrot dofinansowania?
Podstawowy mechanizm odpowiedzialności członka zarządu wynika z art. 116 Ordynacji podatkowej, odpowiednio stosowanego do należności z tytułu zwrotu środków. Regulacja ta może obejmować członków zarządu spółek kapitałowych, także byłych członków zarządu. Samo zajmowanie stanowiska w zarządzie nie wystarcza jednak do przypisania odpowiedzialności.
Po stronie organu pozostaje przede wszystkim ustalenie istnienia zaległości spółki, tego, czy dana osoba należy do kręgu osób trzecich, którym może zostać przypisana odpowiedzialność, oraz bezskuteczności egzekucji z majątku spółki. Dopiero po spełnieniu tych warunków można oceniać odpowiedzialność konkretnego członka zarządu.
Typowy przebieg takiej sprawy dobrze pokazuje wyrok WSA w Gorzowie Wielkopolskim. Najpierw wydano decyzję nakazującą spółce zwrot środków. Następnie należność skierowano do egzekucji administracyjnej. Egzekucja nie doprowadziła do odzyskania środków z majątku spółki i została umorzona. Dopiero później wszczęto odrębne postępowanie wobec prezesa zarządu i wydano decyzję dotyczącą jego solidarnej odpowiedzialności ze spółką.
Taka kolejność dobrze pokazuje praktyczny sens odpowiedzialności osoby trzeciej. Organ nie rozpoczyna od majątku członka zarządu. Najpierw istnieje zobowiązanie spółki i podejmowane są działania zmierzające do jego wyegzekwowania od beneficjenta.
Trzeba jednak dokonać jednego doprecyzowania. Z samego art. 108 Op nie wynika, że wszczęcie postępowania wobec osoby trzeciej musi być poprzedzone formalnym umorzeniem postępowania egzekucyjnego wobec spółki. Bezskuteczność egzekucji jest natomiast konieczną przesłanką przypisania odpowiedzialności członkowi zarządu na podstawie art. 116 Op. To pokazuje, że schemat typowej sprawy prowadzi od egzekucji wobec spółki do decyzji wobec członka zarządu, choć nie należy utożsamiać warunków wszczęcia postępowania z warunkami wydania decyzji stwierdzającej odpowiedzialność.
Który członek zarządu może odpowiadać za zwrot dofinansowania?
W spółce realizującej kilkuletni projekt skład zarządu może zmienić się pomiędzy otrzymaniem dofinansowania, realizacją projektu, kontrolą, wydaniem decyzji zwrotowej i wszczęciem postępowania dotyczącego odpowiedzialności członka zarządu. Dlatego samo ustalenie, kto znajduje się w zarządzie w chwili wydania decyzji o zwrocie, nie daje jeszcze odpowiedzi na pytanie, kto może ponosić odpowiedzialność.
Ustawa o finansach publicznych zawiera w tym zakresie szczególną regułę. Zgodnie z art. 66b ust. 2 ufp osoby trzecie odpowiedzialne za zobowiązania do zwrotu środków ustala się według stanu z dnia powstania naruszenia będącego podstawą obowiązku zwrotu.
W przypadku zwrotu dofinansowania na podstawie art. 207 ufp trzeba więc ustalić przede wszystkim, kiedy doszło do naruszenia, z którym organ wiąże obowiązek zwrotu środków. Dopiero na tej podstawie można badać, kto w tym czasie pełnił funkcję w zarządzie i czy wobec tej osoby mogą zostać spełnione pozostałe przesłanki odpowiedzialności.
Ma to praktyczne znaczenie zwłaszcza dla osób, które objęły funkcję już po zdarzeniu będącym podstawą zwrotu albo opuściły zarząd przed wszczęciem kontroli czy postępowania zwrotowego. Data decyzji nakazującej zwrot nie musi bowiem odpowiadać okresowi, który jest istotny przy ustalaniu kręgu osób potencjalnie odpowiedzialnych.
Dopiero w dalszej kolejności odpowiednio stosuje się art. 116 Ordynacji podatkowej, który określa pozostałe przesłanki odpowiedzialności członków zarządu, w tym bezskuteczność egzekucji oraz okoliczności pozwalające uwolnić się od odpowiedzialności.
Jest to istotne także dlatego, że art. 116 § 2 Op w odniesieniu do zobowiązań podatkowych posługuje się terminem płatności przypadającym w czasie pełnienia funkcji. Przy zwrocie środków europejskich nie można tej reguły przenosić mechanicznie. Ustawa o finansach publicznych zawiera własną regulację wskazującą moment, według którego ustala się osoby trzecie odpowiedzialne za zobowiązanie do zwrotu środków.
Czy były członek zarządu może odpowiadać za zwrot dotacji?
Tak. Rezygnacja, odwołanie albo wygaśnięcie mandatu przed wszczęciem postępowania nie powodują automatycznie, że wcześniejszy członek zarządu znajduje się poza zakresem odpowiedzialności.
Przepisy Ordynacji podatkowej obejmują również byłych członków zarządu. Trzeba jednak każdorazowo ustalić okres istotny dla odpowiedzialności konkretnej osoby oraz zestawić go z datą naruszenia będącego podstawą zwrotu dofinansowania i z okresem rzeczywistego pełnienia funkcji.
W rezultacie w sprawie byłego członka zarządu szczególnego znaczenia nabierają daty powołania, rezygnacji albo odwołania, dokumentacja korporacyjna spółki oraz chronologia zdarzeń w samym projekcie. Sam fakt, że dana osoba nie pełni już funkcji w chwili wszczęcia wobec niej postępowania, nie rozstrzyga sprawy..
Jak członek zarządu może uwolnić się od odpowiedzialności?
Wszczęcie postępowania wobec członka zarządu nie przesądza jeszcze o wydaniu decyzji nakładającej na niego odpowiedzialność za niewykonane zobowiązania spółki. Organ musi ustalić przesłanki, które pozwalają objąć konkretną osobę odpowiedzialnością za zobowiązanie spółki. Jednocześnie członek zarządu może wykazywać okoliczności, które tę odpowiedzialność wyłączają.
Pierwsza grupa dotyczy sytuacji niewypłacalności spółki. Odpowiedzialność może zostać wyłączona, jeżeli we właściwym czasie zgłoszono wniosek o ogłoszenie upadłości albo w tym czasie otwarto postępowanie restrukturyzacyjne lub zatwierdzono układ w postępowaniu o zatwierdzenie układu.
Ocena „właściwego czasu” wymaga odniesienia do ustawy Prawo upadłościowe („uPrU”). Upadłość wiąże się z niewypłacalnością dłużnika, a art. 21 uPrU przewiduje co do zasady trzydziestodniowy termin na zgłoszenie wniosku od powstania podstawy do ogłoszenia upadłości.
Druga możliwość polega na wykazaniu, że niezłożenie wniosku o upadłość nastąpiło bez winy członka zarządu. Należy tu podkreślić, że nie dotyczy to własnego przekonania, że spółka poradzi sobie z zadłużeniem. NSA w wyroku z 21 stycznia 2026 r. zaakcentował obiektywny charakter tej przesłanki i ocenę zachowania członka zarządu przez pryzmat staranności w prowadzeniu spraw spółki.
Trzecia droga wynika z art. 116 § 1 pkt 2 Op. Członek zarządu może wskazać mienie spółki, z którego egzekucja pozwoli na zaspokojenie zaległości w znacznej części. Znaczenie ma zatem wskazanie konkretnego, istniejącego i możliwego do egzekucyjnego wykorzystania majątku, a nie ogólne twierdzenie, że spółka nadal posiada aktywa.
Treść obrony zależy więc od konkretnego przebiegu sprawy. Dokumenty finansowe mogą służyć ustaleniu, kiedy spółka stała się niewypłacalna, dokumentacja postępowań restrukturyzacyjnych lub upadłościowych pozwala odtworzyć daty podjętych działań, a dokumentacja korporacyjna może rozstrzygać okres rzeczywistego pełnienia funkcji. Jeżeli członek zarządu wskazuje majątek spółki, znaczenie ma natomiast możliwość rzeczywistego przeprowadzenia z niego egzekucji.
W praktyce przed przygotowaniem stanowiska trzeba więc odtworzyć sytuację spółki w konkretnym okresie, a nie ograniczać się do dokumentów związanych z samym projektem dofinansowanym ze środków publicznych.
Jak wygląda postępowanie wobec członka zarządu?
Postępowanie dotyczące odpowiedzialności osoby trzeciej jest nową sprawą administracyjną, prowadzoną wobec konkretnego członka zarządu. W jego trakcie badaniu podlega istnienie przesłanek pozwalających obciążyć osobę trzecią istniejącym zobowiązaniem spółki.
Członek zarządu jest stroną tego nowego postępowania i może przedstawiać dowody odnoszące się do przesłanek własnej odpowiedzialności. Przy ocenie sprawy trzeba jednak spojrzeć również na wcześniejszy etap prowadzony wobec spółki. Znaczenie może mieć w szczególności status decyzji zwrotowej, jej prawidłowe doręczenie, przebieg egzekucji wobec beneficjenta oraz sposób ustalenia jej bezskuteczności.
Postępowanie wobec członka zarządu nie zaczyna się więc od czystej kartki. Opiera się na zobowiązaniu powstałym wcześniej po stronie spółki, ale jednocześnie ma własny przedmiot i własne przesłanki, które organ musi wykazać wobec konkretnej osoby.
Kiedy przedawnia się zobowiązanie wynikające z decyzji o odpowiedzialności członka zarządu?
Art. 66b ufp zawiera szczególne regulacje dotyczące odpowiedzialności osób trzecich za zobowiązania z tytułu zwrotu środków europejskich. Ustęp 3 art. 66b ufp reguluje przedawnienie zobowiązania wynikającego z decyzji o odpowiedzialności osoby trzeciej. Zobowiązanie to przedawnia się z upływem 5 lat, licząc od dnia, w którym decyzja stała się ostateczna, albo od dnia, o którym mowa w art. 66a ust. 1 pkt 1a i 2 ufp w zależności od tego, który z tych terminów nastąpi później.
Odrębny termin dotyczy samego wydania decyzji o odpowiedzialności osoby trzeciej. Zgodnie z art. 66b ust. 1 ufp decyzję tę wydaje się przed upływem pięciu lat od końca roku kalendarzowego, w którym decyzja zwrotowa stała się ostateczna.
Przy ocenie przedawnienia trzeba zatem rozróżnić dwie kwestie. Pierwsza dotyczy tego, do kiedy organ może wydać decyzję o odpowiedzialności członka zarządu. Druga dotyczy tego, kiedy przedawnia się zobowiązanie już wynikające z takiej decyzji. Są to odrębne terminy i nie powinny być ze sobą utożsamiane.
W praktyce samo stwierdzenie, że od decyzji nakazującej spółce zwrot środków minęło pięć lat, nie wystarcza jeszcze do oceny sytuacji członka zarządu. Konieczne jest ustalenie właściwych dat oraz tego, który z terminów przewidzianych w ustawie o finansach publicznych znajduje zastosowanie w konkretnej sprawie.
Odpowiedzialność członka zarządu za zwrot dofinansowania a art. 299 KSH
Odpowiedzialność opisana powyżej jest odpowiedzialnością publicznoprawną osoby trzeciej. Jej podstawę stanowią ustawa o finansach publicznych oraz odpowiednio stosowana Ordynacja podatkowa, a o jej powstaniu rozstrzyga organ w drodze decyzji administracyjnej.
Art. 299 KSH reguluje odrębny mechanizm odpowiedzialności członków zarządu spółki z o.o. wobec wierzyciela. Podobieństwo polega m.in. na znaczeniu bezskuteczności egzekucji, lecz nie daje podstaw do utożsamienia obu reżimów.
W sprawie dotyczącej zwrotu środków europejskich punktem wyjścia pozostają przepisy o niepodatkowych należnościach budżetowych i odpowiedzialności osób trzecich. Nie jest to postępowanie o zapłatę prowadzone przeciwko członkowi zarządu na podstawie art. 299 KSH.
FAQ
Czy członek zarządu automatycznie odpowiada za decyzję nakazującą spółce zwrot dotacji?
Nie. Adresatem decyzji zwrotowej jest beneficjent, a odpowiedzialność członka zarządu jako osoby trzeciej wymaga odrębnego postępowania, ustalenia przesłanek wynikających m.in. z art. 116 Op oraz wydania odrębnej decyzji.
Czy NCBR lub PARP może żądać zwrotu bezpośrednio od członka zarządu?
Może dojść do wydania decyzji o odpowiedzialności członka zarządu za publicznoprawne zobowiązanie spółki, jeżeli spełnione są przesłanki odpowiedzialności osoby trzeciej. Nie jest to jednak bezpośredni skutek samej decyzji zwrotowej wydanej wobec spółki.
Czy były członek zarządu może odpowiadać za zwrot dofinansowania?
Tak. Art. 116 Op obejmuje również byłych członków zarządu. Ustanie mandatu przed wszczęciem postępowania wobec tej osoby nie wyłącza odpowiedzialności, jeżeli zobowiązanie mieści się w zakresie czasowym objętym przepisami dotyczącymi jej odpowiedzialności.
Czy odpowiedzialność członka zarządu wymaga bezskutecznej egzekucji wobec spółki?
Tak. W przypadku odpowiedzialności z art. 116 Op bezskuteczność egzekucji z majątku spółki w całości lub w części jest jedną z przesłanek odpowiedzialności, które muszą zostać ustalone przed jej przypisaniem członkowi zarządu.
Jak członek zarządu może uwolnić się od odpowiedzialności?
Art. 116 Op przewiduje możliwość wykazania terminowego podjęcia właściwych działań upadłościowych lub restrukturyzacyjnych, braku winy w niezłożeniu wniosku o upadłość albo wskazania mienia spółki umożliwiającego zaspokojenie zaległości w znacznej części. Wybór argumentacji zależy od ustalonego przebiegu sytuacji finansowej spółki i okresu pełnienia funkcji.