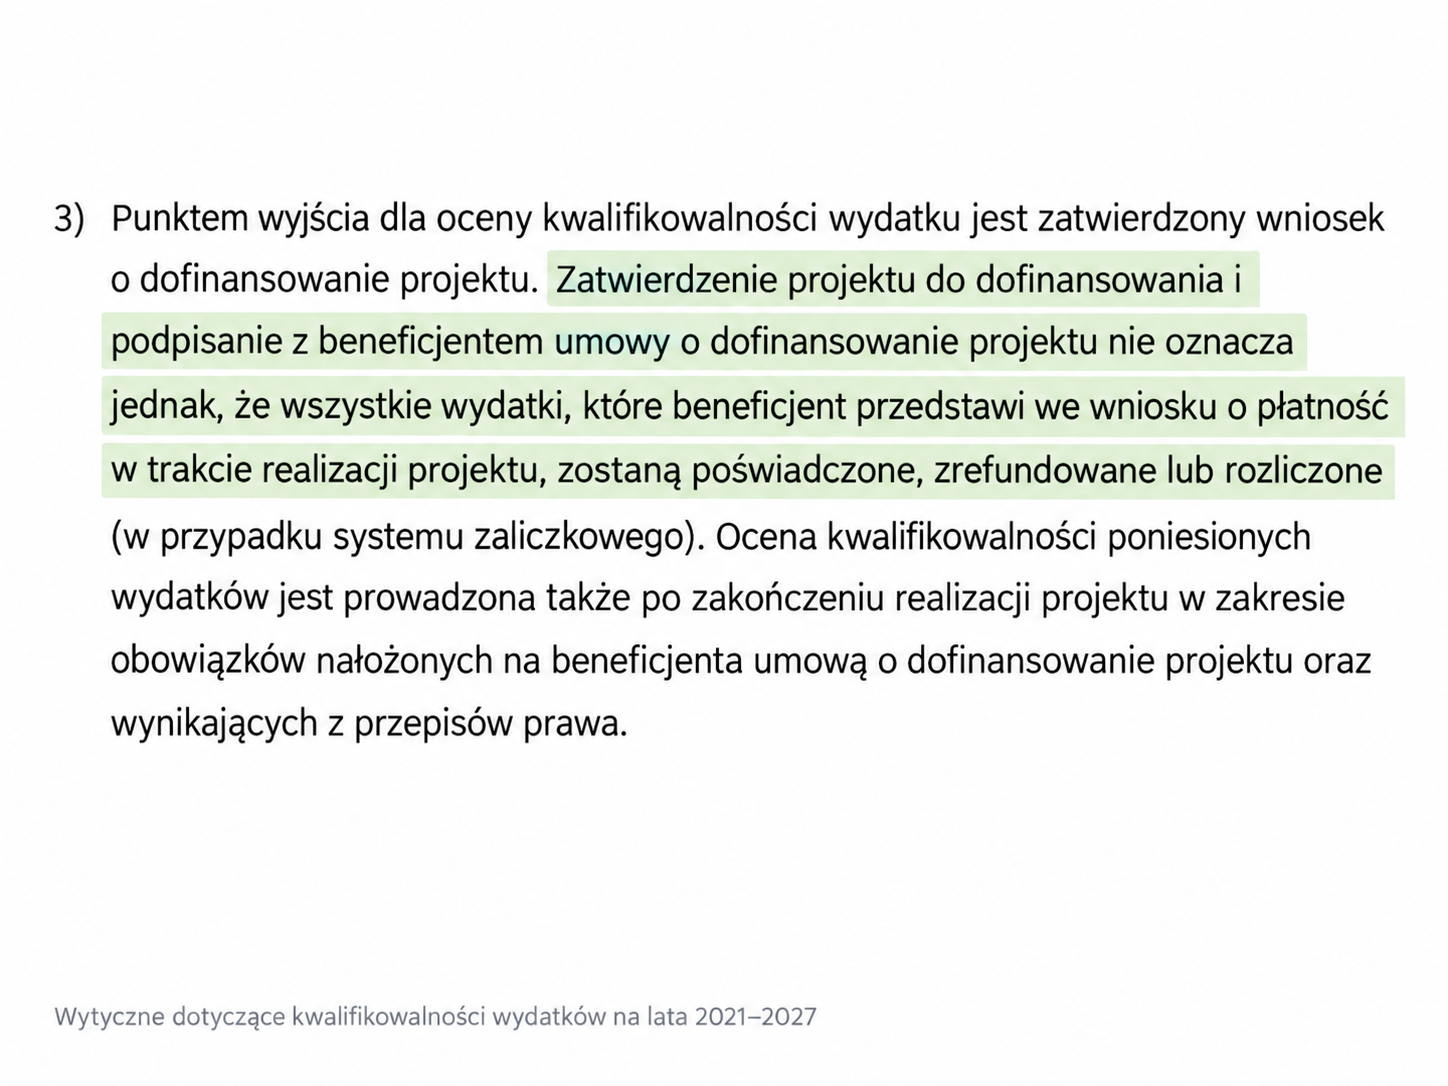
Wydatek niekwalifikowalny może oznaczać pomniejszenie dofinansowania, korektę finansową albo zwrot środków, jeżeli zostały już wypłacone. Sam fakt, że koszt był przewidziany we wniosku o dofinansowanie, został poniesiony i potwierdzony fakturą, nie rozstrzyga jeszcze o jego kwalifikowalności.
W praktyce problem często ujawnia się dopiero przy weryfikacji wniosku o płatność albo podczas kontroli. Instytucja zaczyna wtedy badać sposób poniesienia kosztu, jego związek z projektem, dokumentację, procedurę wyboru wykonawcy albo zgodność zakupu z warunkami umowy.
Dla beneficjenta kluczowe jest ustalenie, dlaczego konkretny wydatek został zakwestionowany oraz na jakim etapie realizacji i rozliczenia projektu znajduje się sprawa. Od tego zależy zarówno możliwa konsekwencja finansowa, jak i sposób dalszego postępowania.
Kiedy wydatek jest kwalifikowalny?
W projektach realizowanych w perspektywie 2021–2027 podstawowym punktem odniesienia są Wytyczne dotyczące kwalifikowalności wydatków. Aktualna wersja obowiązuje od 25 maja 2026 r. i określa wspólne warunki oraz procedury kwalifikowalności dla projektów objętych m.in. EFRR, EFS+, Funduszem Spójności i FST.
Ocena wydatku obejmuje kilka elementów jednocześnie. Znaczenie ma jego zgodność z prawem, umową o dofinansowanie i właściwą dokumentacją programu, rzeczywiste poniesienie kosztu, związek z realizacją projektu, jego niezbędność, racjonalność i efektywność oraz prawidłowe udokumentowanie. Oficjalne materiały dotyczące stosowania Wytycznych wskazują również na wymóg poniesienia wydatku w sposób przejrzysty oraz z zachowaniem zasady uzyskiwania najlepszych efektów z danych nakładów. Z tego względu kwalifikowalność kosztu wynika z całego sposobu jego poniesienia i wykorzystania w projekcie. Ujęcie pozycji w zatwierdzonym budżecie jest jednym z elementów tej oceny.
Wydatek był zatwierdzony we wniosku. Skąd później problem?
Na etapie wyboru projektu instytucja ocenia planowane działania, budżet, harmonogram i rezultaty. Dopiero podczas realizacji można zweryfikować, jak konkretny zakup został dokonany i wykorzystany.
Przykładowo urządzenie mogło być przewidziane we wniosku o dofinansowanie, ale przy jego zakupie mogły pojawić się kwestie dotyczące:
- sposobu wyboru wykonawcy,
- zachowania zasady konkurencyjności,
- powiązań pomiędzy podmiotami,
- zgodności parametrów zakupionego urządzenia z projektem,
- ceny i jej racjonalności,
- wykorzystania urządzenia do zadań projektu,
- terminu poniesienia kosztu,
- dokumentacji potwierdzającej wykonanie dostawy lub usługi.
Wydatek niekwalifikowalny może więc wynikać zarówno z cech samego kosztu, jak i ze sposobu, w jaki beneficjent dokonał zakupu albo go rozliczył.
To szczególnie istotne przy projektach B+R. Potrzeby techniczne mogą zmieniać się wraz z wynikami kolejnych etapów badań. Wtedy dla późniejszej oceny wydatku duże znaczenie mają dokumenty pokazujące, dlaczego określony zakup był potrzebny i jaki miał związek z wykonaniem zaplanowanych prac..
Dlaczego faktura i potwierdzenie przelewu to za mało?
Faktura i potwierdzenie przelewu pokazują, że wydatek został poniesiony. Nie zawsze pokazują jednak, że był kwalifikowalny. Przy rozliczaniu projektów finansowanych ze środków publicznych znaczenie ma także droga, która doprowadziła do zakupu. Instytucja może badać m.in. sposób wyboru wykonawcy, zachowanie zasady konkurencyjności, ewentualne powiązania z podwykonawcami, konflikt interesów, racjonalność wydatku i jego zgodność z zakresem projektu.
Faktura pojawia się zwykle na końcu tego procesu. Nie odpowiada na pytania kto podjął decyzję o zakupie, dlaczego wybrano dane rozwiązanie, czy porównano dostępne możliwości, czy zachowano wymagane procedury i do którego elementu projektu zakup był potrzebny.
Jeżeli problem powstał wcześniej, sama faktura i przelew zwykle go nie rozwiązują. To szczególnie istotne przy większych projektach i projektach B+R. Decyzje zakupowe często podejmowane są etapami, zmieniają się osoby odpowiedzialne za realizację zadań, a część działań wynika z bieżących potrzeb technicznych albo badawczych. Po kilku latach sam dokument księgowy może nie wystarczyć, żeby odtworzyć, dlaczego dane rozwiązanie było potrzebne i jaki miało związek z osiągnięciem rezultatów projektu.
Co dzieje się, gdy wydatek zostaje zakwestionowany przed wypłatą środków?
Informacja, że wydatek został uznany za niekwalifikowalny, nie powinna być traktowana wyłącznie jako problem z fakturą. W projektach perspektywy 2021–2027 art. 26 ust. 8 ustawy wdrożeniowej rozróżnia dwie sytuacje. Jeżeli nieprawidłowość indywidualna zostaje stwierdzona przed zatwierdzeniem wniosku o płatność, instytucja pomniejsza wartość wydatków kwalifikowalnych ujętych we wniosku o kwotę wydatków poniesionych nieprawidłowo. Jeżeli zostaje stwierdzona po zatwierdzeniu wniosku o płatność, właściwa instytucja nakłada korektę finansową.
To rozróżnienie jest praktycznie istotne.
Jeżeli beneficjent przedstawia koszt do refundacji i instytucja odmawia jego uznania, spór może dotyczyć kwoty, która jeszcze nie została wypłacona. Sytuacja wygląda inaczej, gdy koszt został wcześniej zaakceptowany i sfinansowany, a problem ujawnia się dopiero podczas późniejszej kontroli. W pierwszym przypadku przedsiębiorca może otrzymać mniej środków, niż zakładał w harmonogramie finansowym. W drugim pojawia się ryzyko odzyskiwania środków już przekazanych.
Wydatek niekwalifikowalny po wypłacie dofinansowania
Jeżeli środki zostały już wypłacone, trzeba ustalić, jaka jest prawna podstawa ich odzyskania. Dla programów finansowanych z udziałem środków europejskich zasadnicze znaczenie może mieć art. 207 ustawy o finansach publicznych. Przepis obejmuje środki wykorzystane niezgodnie z przeznaczeniem, wykorzystane z naruszeniem właściwych procedur oraz pobrane nienależnie lub w nadmiernej wysokości. Spełnienie jednej z ustawowych przesłanek może prowadzić do obowiązku zwrotu środków wraz z odsetkami.
Użycie przez instytucję określenia „wydatek niekwalifikowalny” nie jest wystarczające. Trzeba jeszcze ustalić, z jakiego obowiązku wynika zarzucane naruszenie, jakie zdarzenie instytucja uznała za nieprawidłowe oraz w jaki sposób łączy je z konkretną kwotą dofinansowania. To rozróżnienie staje się szczególnie ważne wtedy, gdy instytucja kwestionuje tylko część projektu, lecz konsekwencję finansową odnosi do szerszej grupy wydatków.
Czy każdy wydatek niekwalifikowalny oznacza zwrot dofinansowania?
Nie zawsze, bo zakres konsekwencji powinien wynikać z charakteru stwierdzonego problemu i zasad właściwych dla danego projektu.Jeżeli zastrzeżenia dotyczą konkretnego kosztu, pierwszym pytaniem jest zakres wydatków związanych z zarzucanym naruszeniem. Inaczej wygląda ocena pojedynczej faktury, a inaczej sytuacji, w której instytucja twierdzi, że problem dotyczy sposobu wykonania całego zadania albo osiągnięcia celu projektu.
W perspektywie 2021–2027 ustawa wdrożeniowa wskazuje, że wartość korekty finansowej wynikającej z nieprawidłowości indywidualnej odpowiada kwocie wydatków poniesionych nieprawidłowo w części odpowiadającej finansowaniu UE.
Najważniejsze jest ustalenie, na czym dokładnie opiera się stanowisko instytucji. Bez tego trudno ocenić, czy chodzi o brak formalny, spór o interpretację umowy, problem z procedurą zakupową czy poważniejsze ryzyko zwrotu środków.
Dlaczego warto reagować wcześniej?
Wiele problemów z kwalifikowalnością wydatków ujawnia się dopiero podczas kontroli, ale ich źródło powstaje znacznie wcześniej, przy planowaniu zakupu, zmianie zakresu projektu, wyborze wykonawcy, opisie wydatku we wniosku o płatność albo w odpowiedzi na pytania instytucji.
Dlatego bieżąca obsługa projektu nie polega wyłącznie na reagowaniu wtedy, gdy pojawia się kontrola albo wezwanie do zwrotu środków. Największą wartość ma wtedy, gdy można jeszcze uporządkować dokumenty, wyjaśnić zmianę i ograniczyć ryzyko sporu z instytucją.
Znaczenie ma wersja dokumentów obowiązująca dla konkretnego wydatku
Przy wieloletnich projektach warto zwrócić uwagę na jeszcze jeden element. Wytyczne, regulaminy, umowy i inne dokumenty projektowe mogą być w czasie realizacji zmieniane. Aktualne Wytyczne dotyczące kwalifikowalności wydatków dla perspektywy 2021–2027 obowiązują od 25 maja 2026 r., a na Portalu Funduszy Europejskich dostępne są również poprzednie wersje dokumentu.
Ocena wydatku powinna więc uwzględniać dokumentację właściwą dla konkretnego projektu i danego okresu. Przy kontroli prowadzonej kilka lat po poniesieniu kosztu samo sięgnięcie do obecnie dostępnej wersji dokumentu może nie wystarczyć.
Z tego powodu przy sporze o kwalifikowalność wydatku chronologia dokumentów bywa równie istotna jak sama faktura.
Wydatek niekwalifikowalny – od czego zacząć ocenę sytuacji?
Po otrzymaniu informacji o zakwestionowaniu kosztu warto zebrać cztery grupy dokumentów:
- dokumenty określające obowiązek – umowę o dofinansowanie, wniosek, właściwe wytyczne, regulamin i dokumentację programu;
- dokumenty dotyczące poniesienia wydatku – postępowanie zakupowe, umowę z wykonawcą, fakturę, płatność i odbiór;
- dokumenty pokazujące związek kosztu z projektem – raporty, dokumentację techniczną, korespondencję, protokoły oraz materiały dotyczące realizacji zadania;
- korespondencję z instytucją – w szczególności wcześniejsze zgody, informacje o zmianach, zatwierdzone wnioski o płatność oraz dokumenty z kontroli.
Zestawienie tych elementów dopiero pozwala ocenić, czy wydatek niekwalifikowalny rzeczywiście prowadzi do obniżenia finansowania lub zwrotu środków oraz jaka kwota może być objęta takim żądaniem.
Instytucja zakwestionowała wydatek, zastosowała korektę albo żąda zwrotu środków? Zakres obsługi takich spraw opisuję w zakładce Kontrole projektów i zwrot dotacji.