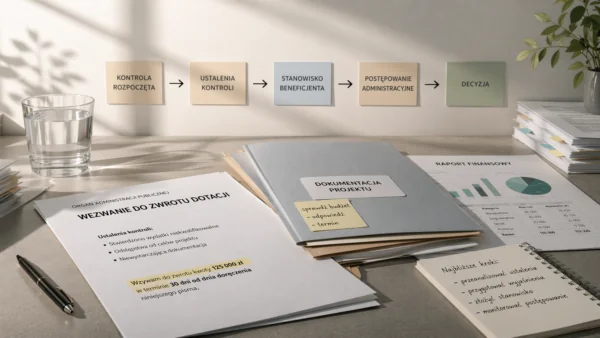
Wezwanie do zwrotu dofinansowania, o którym mowa w art. 207 ust. 8 ustawy o finansach publicznych („ufp”) dotyczy środków przeznaczonych na realizację programów finansowanych z udziałem środków europejskich. Jeżeli instytucja stwierdzi jedną z przesłanek wskazanych w art. 207 ust. 1 ufp, wzywa beneficjenta do zwrotu środków albo wyrażenia zgody na pomniejszenie kolejnych płatności. Beneficjent ma na to 14 dni od doręczenia wezwania. Po bezskutecznym upływie tego terminu organ wydaje decyzję, o której mowa w art. 207 ust. 9 ufp.
Zwrot dotacji udzielonych z budżetu państwa na podstawie art. 169 ufp podlega innym zasadom. Ten mechanizm omawiam odrębnie w artykule Organ żąda zwrotu dotacji – co oznacza takie pismo?
W wezwaniu instytucja wskazuje, na której z przesłanek z art. 207 ust. 1 ufp opiera żądanie. Może uznać, że środki zostały:
- wykorzystane niezgodnie z przeznaczeniem,
- wykorzystane z naruszeniem procedur,
- pobrane nienależnie lub w nadmiernej wysokości.
Wezwanie bardzo często jest poprzedzone kontrolą projektu, po której instytucja sporządza informację pokontrolną, albo wcześniejszą korespondencją dotyczącą zastrzeżeń do realizacji projektu. Często dopiero z wezwania beneficjent dowiaduje się, że instytucja kwalifikuje określone błędy lub uchybienia jako nieprawidłowość uzasadniającą zwrot środków.
W wezwaniu instytucja wskazuje:
- kwotę objętą żądaniem,
- podstawę żądania,
- termin zwrotu,
- numer rachunku bankowego,
- sposób naliczania odsetek.
Wezwanie do zwrotu dofinansowania nie przesądza jeszcze o konieczności zwrotu
Wielu beneficjentów traktuje wezwanie do zwrotu dofinansowania jak ostateczne rozstrzygnięcie sprawy. Tymczasem skierowanie wezwania nie przesądza jeszcze, że ocena instytucji jest prawidłowa. Wezwanie do zwrotu poprzedza wydanie decyzji administracyjnej. Jeżeli beneficjent nie dokonuje zwrotu po otrzymaniu wezwania do zwrotu dofinansowania, instytucja wszczyna postępowanie administracyjne i wydaje decyzję określającą kwotę przypadającą do zwrotu. To ważne, ponieważ wielu beneficjentów zakłada, że już samo wezwanie przesądza o wyniku sprawy i pozbawia możliwości dalszej obrony swojego stanowiska.
Beneficjenci bardzo często nie zgadzają się z instytucją w kwestii:
- istnienia nieprawidłowości,
- zakresu zakwestionowanych wydatków,
- wysokości żądanej kwoty,
- sposobu naliczania odsetek,
- prawidłowej oceny realizacji projektu.
Kwestie te mogą stać się przedmiotem postępowania administracyjnego, w którym beneficjent przedstawia swoje stanowisko i broni swoich racji, a następnie – po wydaniu decyzji o zwrocie – również kontroli sądu.
Zwrot po wezwaniu może zostać potraktowany jako akceptacja stanowiska instytucji
Zanim beneficjent dokona zwrotu środków po otrzymaniu wezwania, powinien przeanalizować skutki takiego kroku. Zwrot dofinansowania jeszcze przed wydaniem decyzji administracyjnej może zostać potraktowany jako potwierdzenie, że beneficjent zgadza się z oceną instytucji co do istnienia nieprawidłowości. Takie stanowisko pojawia się również w orzecznictwie sądów administracyjnych. Naczelny Sąd Administracyjny wskazał, że jeżeli beneficjent zwraca środki po uprzednim wezwaniu, można uznać, że podziela stanowisko instytucji żądającej zwrotu środków.
Nie oznacza to oczywiście, że beneficjent w każdej sytuacji traci możliwość dalszego kwestionowania stanowiska instytucji. Zwrot środków może jednak istotnie wpływać na późniejszy przebieg sporu, zwłaszcza jeżeli beneficjent chce później podnosić, że:
- nie doszło do nieprawidłowości,
- instytucja błędnie oceniła projekt,
- żądanie zwrotu było niezasadne.
Dokonanie zwrotu środków jeszcze przed wydaniem decyzji administracyjnej powinno być poprzedzone analizą podstaw żądania oraz możliwych skutków procesowych.
Czy brak zwrotu po wezwaniu jest naruszeniem?
Niewykonanie wezwania z art. 207 ust. 8 ufp nie przesądza o zasadności żądania instytucji i nie pozbawia beneficjenta możliwości jego kwestionowania. Beneficjent ma prawo nie zgadzać się z oceną instytucji i kwestionować zasadność żądania zwrotu środków.
Jeżeli beneficjent nie dokonuje zwrotu po otrzymaniu wezwania, instytucja wszczyna postępowanie administracyjne i wydaje decyzję określającą kwotę przypadającą do zwrotu wraz z odsetkami. Decyzja otwiera właściwą dla danej sprawy drogę jej zaskarżenia.
Wielu beneficjentów rezygnuje z obrony już w momencie otrzymania wezwania, zakładając, że stanowisko instytucji jest ostateczne. Tymczasem właśnie postępowanie administracyjne jest etapem, w którym beneficjent może przedstawiać swoje stanowisko, wyjaśnienia i argumenty związane z realizacją projektu.
Nie oznacza to zatem, że wezwanie albo kolejne pisma kierowane przez instytucję można pozostawić bez reakcji.
Wezwanie do zwrotu dofinansowania a prawo do kwestionowania ustaleń instytucji
Wezwanie do zwrotu dofinansowania bardzo często odwołuje się do ustaleń kontroli albo oceny instytucji dotyczącej realizacji projektu dokonanej na podstawie składanych wniosków o płatność lub sprawozdań. Nie oznacza to jednak, że stanowisko instytucji jest prawidłowe. Beneficjent ma prawo kwestionować zarówno podstawę żądania zwrotu, jak i wysokość kwoty objętej wezwaniem.
Beneficjenci najczęściej kwestionują to:
- czy rzeczywiście doszło do nieprawidłowości,
- czy instytucja prawidłowo oceniła sposób realizacji projektu,
- czy zakwestionowane wydatki faktycznie powinny zostać uznane za niekwalifikowalne,
- czy istnieje związek pomiędzy stwierdzonym naruszeniem a finansowaniem projektu.
Nierzadko zdarza się również, że beneficjenci kwestionują:
- sposób prowadzenia kontroli,
- zakres ustaleń instytucji,
- wysokość naliczonych odsetek,
- samą interpretację postanowień umowy o dofinansowanie.
W efekcie postępowania dotyczące zwrotu dofinansowania często koncentrują się nie tylko na samych dokumentach projektowych, ale również na ocenie sposobu realizacji projektu, obowiązków beneficjenta oraz skutków stwierdzonych uchybień.
Brak zwrotu oznacza dalsze naliczanie odsetek
Przy art. 207 ufp znaczenie ma nie tylko sama kwota główna. Odsetki w wysokości określonej jak dla zaległości podatkowych są co do zasady liczone od dnia przekazania środków. Jeżeli beneficjent zwraca środki, naliczanie kończy się w dniu zwrotu. Natomiast przy zgodzie na pomniejszenie kolejnych płatności odsetki przestają się naliczać w dniu wpływu tej zgody do instytucji.
Dla wielu beneficjentów zaskoczeniem jest to, że odsetki są naliczane od dnia przekazania środków, a nie dopiero od dnia doręczenia wezwania albo wydania decyzji administracyjnej. Tryb naliczania odsetek powoduje, że im dłużej trwa spór dotyczący zwrotu środków, tym wyższa będzie kwota odsetek, jeżeli stanowisko instytucji zostanie ostatecznie utrzymane.
W sprawach dotyczących zwrotu dofinansowania spory często dotyczą nie tylko samej zasadności żądania zwrotu, ale również:
- momentu, od którego instytucja nalicza odsetki,
- sposobu ich wyliczenia,
- czy odsetki zostały ustalone prawidłowo.
Dlatego przed podjęciem decyzji o zwrocie środków warto uwzględnić nie tylko samą kwotę dofinansowania, ale również wysokość odsetek.
Co powinien zrobić beneficjent po otrzymaniu wezwania?
Po otrzymaniu wezwania z art. 207 ust. 8 ufp trzeba w pierwszej kolejności ustalić, jaką przesłankę przyjmuje instytucja, jakiej kwoty dotyczy żądanie oraz na jakich ustaleniach je opiera. Dopiero na tej podstawie można ocenić, czy zwrot w terminie 14 dni jest uzasadniony, czy też istnieją podstawy do zakwestionowania stanowiska instytucji.
Warto sprawdzić m.in.:
- czego dokładnie dotyczą zastrzeżenia instytucji,
- czy rzeczywiście doszło do nieprawidłowości,
- czy instytucja prawidłowo oceniła realizację projektu,
- jaka część dofinansowania została objęta żądaniem,
- od kiedy naliczane są odsetki.
Wezwanie z art. 207 ust. 8 ufp jest momentem, w którym beneficjent musi podjąć konkretną decyzję. Dokonanie zwrotu od razu może mieć znaczenie dla późniejszego kwestionowania stanowiska instytucji, natomiast brak zwrotu prowadzi do kolejnego etapu postępowania i dalszego naliczania odsetek. Stąd też odpowiedź na wezwanie powinna wynikać z oceny dokumentacji i podstaw prawnych żądania, a nie z samego faktu, że instytucja wyznaczyła 14-dniowy termin.
W wielu przypadkach wezwanie do zwrotu dofinansowania nie kończy sprawy, ale ma istotne znaczenie dla jej dalszego przebiegu. Najgorszym rozwiązaniem jest pozostawienie go bez reakcji i powrót do sprawy dopiero po wszczęciu postępowania albo wydaniu decyzji. W spółkach na dalszym etapie może pojawić się również kwestia odpowiedzialności członków zarządu, jeżeli dochodzenie należności od samej spółki okaże się nieskuteczne.
Otrzymałeś wezwanie do zwrotu dofinansowania, informację pokontrolną albo decyzję administracyjną? Sprawdź, w jakich sprawach wspieram beneficjentów środków publicznych w zakładce Zakres usług – kontrole projektów i zwrot dotacji