Błąd w postępowaniu zakupowym nie zawsze oznacza korektę finansową.
Przy kontroli postępowania zakupowego instytucja może stwierdzić naruszenie przepisów i powiązać je z korektą finansową. Dla beneficjenta znaczenie mają wtedy takie kwestie jak treść obowiązku, który miał zostać naruszony, spełnienie przesłanek nieprawidłowości oraz sposób ustalenia skutku finansowego.
Dobrze pokazuje to sprawa dotycząca ogłoszenia o zamówieniu. Beneficjent nie zamieścił w nim części informacji wymaganych przez obowiązujące wówczas Prawo zamówień publicznych. Informacje znajdowały się natomiast w SIWZ udostępnionej na stronie internetowej. Spór dotyczył konsekwencji takiego sposobu prowadzenia postępowania zakupowego.
Jakiego błędu dotyczyła sprawa?
Instytucja finansująca stwierdziła, że w ogłoszeniu o zamówieniu zabrakło informacji wymaganych przez obowiązujący wówczas art. 41 pkt 7 i 7a Prawa zamówień publicznych. Chodziło o warunki udziału w postępowaniu, podstawy wykluczenia wykonawców oraz wykaz oświadczeń lub dokumentów potwierdzających spełnianie warunków udziału i brak podstaw wykluczenia.
Informacje te znajdowały się w SIWZ dostępnej na stronie internetowej wskazanej w ogłoszeniu. W samym ogłoszeniu beneficjent nie zamieścił jednak wymaganych informacji ani odesłania do konkretnych postanowień SIWZ, w których zostały one opisane.
Co twierdził beneficjent?
Beneficjent uważał, że uchybienie miało charakter formalny i nie spowodowało szkody w budżecie Unii Europejskiej. Wskazywał na konstrukcję unijnego formularza służącego do publikacji ogłoszenia oraz na dostępność pełnej dokumentacji zamówienia na stronie internetowej. Argumentował również, że brak szczegółowego opisania warunków udziału bezpośrednio w ogłoszeniu nie musiał ograniczać konkurencji. W jego ocenie mógł wręcz skłonić szerszy krąg wykonawców do zainteresowania się postępowaniem i zapoznania z dokumentacją.
Beneficjent kwestionował także wysokość korekty finansowej. Zarzucał zastosowanie stawki 25% i wskazywał, że właściwa powinna być niższa stawka przewidziana dla kategorii nieprawidłowości najbliższej rodzajowo.
Co uznał NSA?
Sąd podzielił stanowisko organu, że w ogłoszeniu o zamówieniu nie zostały prawidłowo zamieszczone informacje wymagane przez art. 41 pkt 7 i 7a obowiązującego wówczas Prawa zamówień publicznych. Beneficjent nie zamieścił również odesłania do konkretnych zapisów SIWZ dotyczących tych kwestii.
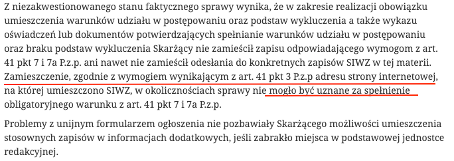
Wskazanie adresu strony internetowej, na której udostępniono SIWZ, nie zostało uznane za wykonanie tego obowiązku. Sąd zwrócił przy tym uwagę, że problemy wynikające z konstrukcji formularza ogłoszenia nie uniemożliwiały zamieszczenia wymaganych informacji w części przeznaczonej na informacje dodatkowe.
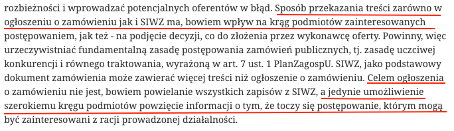
Jednocześnie sąd zaznaczył, że ogłoszenie o zamówieniu i SIWZ pełnią różne funkcje. SIWZ może zawierać znacznie więcej informacji, a celem ogłoszenia nie jest powielanie całej jej treści. Ogłoszenie ma jednak umożliwić potencjalnym wykonawcom uzyskanie informacji o postępowaniu w zakresie pozwalającym im ocenić, czy są nim zainteresowani. Sposób przekazania informacji może więc wpływać na krąg wykonawców oraz na ich decyzję o złożeniu oferty.
NSA podkreślił również, że informacje zawarte w ogłoszeniu mają znaczenie dla potencjalnych wykonawców, ponieważ wpływają na ich decyzję o udziale w postępowaniu. Sąd przyjął stanowisko, że w sprawie doszło do naruszenia procedur, które mogło mieć wpływ na budżet Unii Europejskiej.
W tej sprawie znaczenie miał zatem możliwy wpływ sposobu przekazania informacji na dostęp wykonawców do zamówienia i konkurencyjność postępowania.
Kiedy naruszenie staje się nieprawidłowością?
Stwierdzenie naruszenia przepisów o udzielaniu zamówień stanowi jeden z elementów oceny. Kolejnym jest ustalenie, czy naruszenie spełnia przesłanki nieprawidłowości uzasadniającej konsekwencję finansową.
NSA odwołał się w tej sprawie do definicji nieprawidłowości zawartej w rozporządzeniu nr 1303/2013 oraz do orzecznictwa Trybunału Sprawiedliwości UE. Dla stwierdzenia nieprawidłowości wymagane jest naruszenie prawa wynikające z działania lub zaniechania beneficjenta oraz jego rzeczywisty albo potencjalny szkodliwy wpływ na budżet Unii Europejskiej.
Szkoda może mieć charakter potencjalny i jej konkretna wysokość nie musi być ustalona. Jednocześnie NSA wyraźnie wskazał, że istnienia szkody nie można domniemywać wyłącznie na podstawie samego naruszenia prawa. Konieczne jest wykazanie przynajmniej możliwości szkodliwego wpływu na budżet UE.
W omawianej sprawie jest jednak ważne zastrzeżenie procesowe. NSA nie ustalał ponownie, czy wadliwa treść ogłoszenia rzeczywiście powodowała potencjalną szkodę. Skarga kasacyjna została oparta na zarzutach naruszenia prawa materialnego, podczas gdy ustalenie potencjalnej szkody należało do stanu faktycznego przyjętego przez WSA. Beneficjent nie podważył tego stanu zarzutami dotyczącymi przepisów postępowania, dlatego NSA był nim związany.
Jak ustala się wysokość korekty finansowej?
Po stwierdzeniu nieprawidłowości pozostaje kwestia jej skutku finansowego. Wysokość korekty zależy od rodzaju nieprawidłowości, wydatków, których dotyczy, oraz zasad właściwych dla danego projektu.
Dla projektów z perspektywy 2014–2020 zasady obniżania wartości korekt związanych z zamówieniami określało rozporządzenie w sprawie warunków obniżania wartości korekt finansowych oraz wydatków poniesionych nieprawidłowo. Załącznik do rozporządzenia zawierał stawki procentowe odnoszące się do poszczególnych kategorii nieprawidłowości, określany zazwyczaj jako tzw. Taryfikator.
Jeżeli można było precyzyjnie wskazać kwotę wydatków poniesionych nieprawidłowo, wartość korekty odnoszono do tej kwoty. W przypadku skutków pośrednich albo trudnych do oszacowania oraz w sytuacji, gdy nieprawidłowość mogła zniechęcić potencjalnych wykonawców do udziału w postępowaniu, rozporządzenie przewidywało stosowanie odpowiedniej stawki procentowej. Przy ocenie znaczenie miały charakter i waga nieprawidłowości, w szczególności stopień naruszenia zasad uczciwej konkurencji, równego traktowania wykonawców, przejrzystości i niedyskryminacji.
Także w omawianej sprawie wysokość korekty była przedmiotem sporu. Organ zastosował stawkę 25% z pozycji 9A Taryfikatora. Beneficjent powoływał się natomiast na przepis pozwalający zastosować stawkę odpowiadającą najbliższej rodzajowo kategorii nieprawidłowości i argumentował za stawką 5%. NSA nie uwzględnił tego zarzutu i zwrócił uwagę, że Skarżący zarzucając niezastosowanie § 6 rozporządzenia w sprawie korekt nie zakwestionował jednocześnie zastosowania przez organ pozycji 9A Taryfikatora i wskazanej w nim postaci nieprawidłowości indywidualnej. Postaci ustalonej w stanie faktycznym sprawy.
A jak wygląda to w projektach z perspektywy 2021–2027?
Obecnie sposób korygowania nieprawidłowości określają Wytyczne dotyczące sposobu korygowania nieprawidłowości. Ich załącznik zawiera aktualny Taryfikator ze stawkami korekt i pomniejszeń stosowanymi przy nieprawidłowościach związanych z zamówieniami.
Jakie błędy w postępowaniu zakupowym mogą prowadzić do korekty?
Przy ocenie postępowania zakupowego instytucje badają sposób wyboru wykonawcy oraz to, czy potencjalni wykonawcy mieli równy dostęp do informacji i możliwość ubiegania się o zamówienie na tych samych zasadach.
Ryzyko korekty może więc pojawić się przykładowo, gdy:
- wymagane informacje nie zostały prawidłowo opublikowane,
- termin na złożenie ofert został skrócony w sposób ograniczający wykonawcom możliwość udziału,
- po istotnej zmianie dokumentacji nie zapewniono wykonawcom odpowiedniego czasu na przygotowanie ofert,
- warunki udziału albo wymagania techniczne ograniczają dostęp wykonawców do zamówienia,
- opis przedmiotu zamówienia odwołuje się do konkretnego produktu lub rozwiązania w sposób ograniczający konkurencję.
W każdej z tych sytuacji znaczenie ma wpływ uchybienia na konkurencję i dostęp wykonawców do zamówienia.
Przyporządkowanie zdarzenia do jednej z takich kategorii wymaga odniesienia do konkretnego postępowania. Znaczenie ma treść dokumentacji, obowiązujące wówczas wymagania oraz rzeczywisty lub potencjalny wpływ uchybienia na konkurencję i budżet projektu.i.
Co sprawdzić po otrzymaniu informacji o korekcie?
Po otrzymaniu informacji pokontrolnej pierwszym krokiem jest ustalenie, jaki konkretnie obowiązek instytucja uznaje za naruszony i z jakiego przepisu, Wytycznych albo postanowienia umowy go wywodzi. Znaczenie ma również wersja dokumentów obowiązująca w czasie prowadzenia danego postępowania zakupowego.
Następnie trzeba zestawić zarzut z dokumentacją samego zamówienia i ustalić, czy stan faktyczny opisany przez instytucję odpowiada temu, co rzeczywiście wydarzyło się w postępowaniu.
Kolejna kwestia dotyczy kwalifikacji naruszenia jako nieprawidłowości. Wymaga to sprawdzenia, w jaki sposób instytucja powiązała stwierdzone uchybienie z rzeczywistą albo potencjalną szkodą w budżecie Unii Europejskiej.
Odrębnej weryfikacji wymaga wysokość konsekwencji finansowej: zastosowana pozycja Taryfikatora, stawka oraz wartość wydatków przyjęta jako podstawa obliczenia korekty albo pomniejszenia. Jeżeli sprawa przechodzi następnie do postępowania w sprawie zwrotu dofinansowania, prawidłowość tych ustaleń nadal może podlegać ocenie.
Otrzymałeś informację pokontrolną, w której instytucja wskazała błąd w postępowaniu zakupowym albo nałożyła korektę finansową? Sprawdź, w jakich sprawach wspieram beneficjentów środków publicznych w zakładce Zakres usług – kontrole projektów i zwrot dotacji.